Oliemarkten: eerste wekelijkse correctie in drie weken
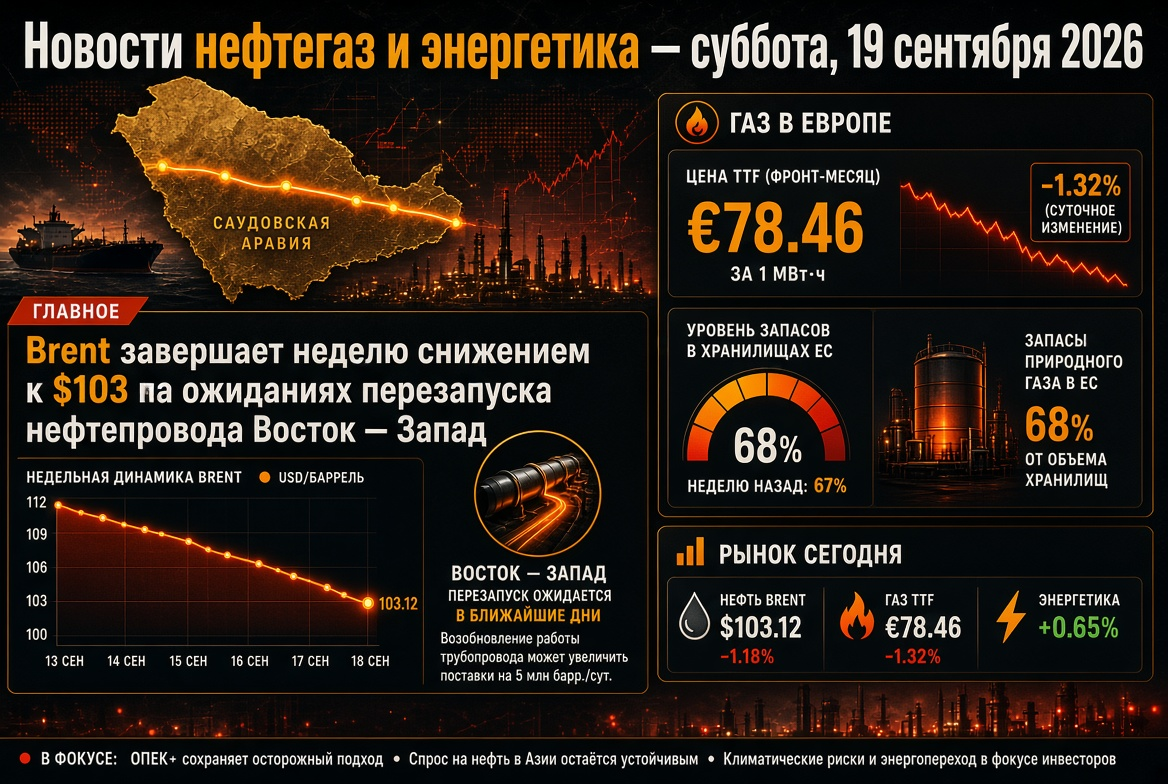
Op vrijdag daalde de olie voor de derde sessie op rij: Brent viel terug naar $102,5–103,5 per vat, WTI naar $100, kortstondig onder deze grens. Voor de week verliest Brent ongeveer 2%, hoewel de prijzen maandag nog stegen naar $108 — bijna een viermaandelijkse piek.
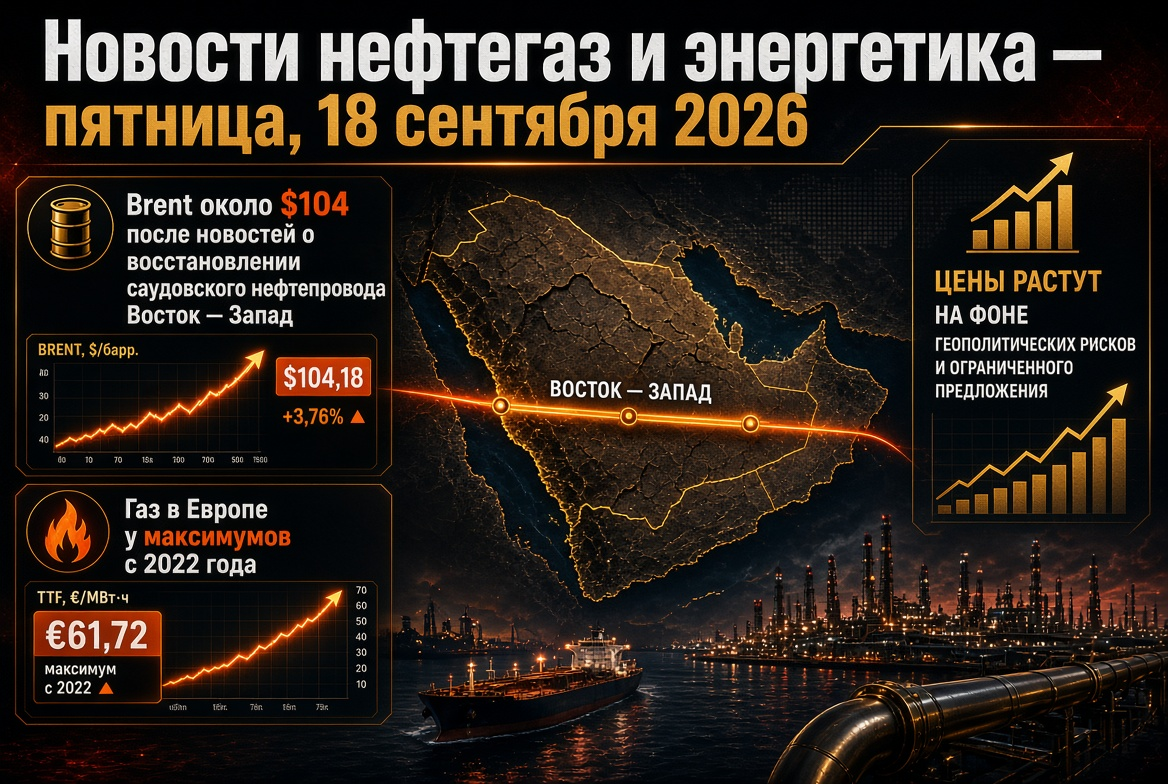
- Woensdag: een daling van bijna 3%, tot $105,7 — de scherpste in drie weken — na berichten over de snelle gedeeltelijke herstart van de Saoedi-Arabische oliepijpleiding Oost – West.
- Donderdag: Brent sloot op $104,82, WTI op $101,91 per vat.
- Voor de maand: WTI steeg met ongeveer 18-19%, Brent met ongeveer 13%; ten opzichte van de niveaus van een jaar geleden is olie meer dan 50% duurder.
Analisten zijn het erover eens dat het fundamentele plaatje niet rechtvaardigt dat Brent langdurig onder de $100 blijft. De termijnstructuur blijft in diepe backwardation: het decembercontract is bijna $5 goedkoper dan het novembercontract — de markt betaalt een premiepunt voor onmiddellijke levering.
Het Midden-Oosten: Oost - West, Rode Zee en Hormuz
De olie pijpleiding Oost - West met een capaciteit van maximaal 7 miljoen vaten per dag is de belangrijkste omleiding van de Hormuzstraat, waar de afgelopen maanden tot 5 miljoen vaten per dag doorheen stroomde. Na aanvallen door drones zijn drie pompstations beschadigd, en de afvoeren uit Yanbu zijn onderbroken. Riyad verwacht binnen enkele dagen ongeveer de helft van de capaciteit te herstellen; volledige hersteltijd zal vijf tot zes weken duren.
- Omleidingsroutes: Saoedi-Arabië biedt Aziatische raffinaderijen extra partijen aan via overboeking "bort-bort" in de Omande haven van Sohar.
- Rode Zee: de Houthi’s hebben Mocha, de Perim-eilanden en Hanish veroverd en hebben een blokkade van Saoedische havens afgekondigd; op donderdag exchangeerden de partijen opnieuw beschietingen over de grens.
- Hormuz: de straat is praktisch afgesloten voor commercieel scheepvaart, directe onderhandelingen tussen de VS en Iran ontbreken, en de maritieme blokkade van Iraanse havens blijft bestaan.
- Productie: Saoedi-Arabië heeft gemeld dat de productie in augustus is gedaald tot het laagste niveau sinds 1990.
Het IEA waarschuwt: verstoringen in de aanvoer dwingen consumenten al om de vraag naar olie te verminderen.
Olieproducten en raffinaderijen: diesel blijft het epicentrum van de schaarste
- De crack-spread van diesel in de VS bereikte woensdag een record van $117,97 per vat; de Europese gasolie bevindt zich op historische piekniveaus.
- Beursdiesel in New York — ongeveer $5,05–5,25 per gallon; de detailhandelsprijs in de VS — recordhoogte van $6,23 per gallon, benzine — $4,32.
- Voorraad van distillaten in de VS stijgt voor de derde week op rij: +1,6 miljoen, tot 107,9 miljoen vaten — een eerste teken van afkoeling.
Diesel in Europa is ongeveer 70% duurder dan in februari. Voor raffinaderijen buiten het conflict is dit een periode van overmatige marge, voor brandstofbedrijven, luchtvaart en logistiek een schok in kosten.
Gas en LNG: Europa begint het stookseizoen met 68% aanvoervoorraad
TTF-futures stegen vrijdag met 1,5-2%, tot €77-78 per MWh, na €82 op woensdag; op jaarbasis is gas in Europa met ongeveer 140% gestegen. De opslag in de EU is voor ongeveer 68% gevuld — 16 procentpunten onder het vijfjarige gemiddelde en vlakbij de minima van twee decennia.
- Qatar: de overmacht met betrekking tot LNG-leveringen is verlengd tot november; ongeveer 17% van de capaciteit van Ras Laffan is uit bedrijf, met reparaties die tussen de drie en vijf jaar geschat worden.
- Azië: spot-LNG kost $26–28 per miljoen BTU — de hoogste prijs sinds 2022; de vraag naar LNG in de regio kan met 3-10% dalen tegen het einde van het jaar, aangezien een deel van de Zuid-Aziatische kopers dure aanbiedingen afwijst.
- Noorwegen: geplande reparaties verminderen tijdelijk de pijpleidingleveringen.
- VS: Henry Hub — ongeveer $2,86 per miljoen BTU; de recordspread ondersteunt Amerikaanse LNG-exporteurs.
Rusland en Oekraïne: wapenstilstand op energieobjecten niet bevestigd, brandstofexport beperkt
De op 14 september door Washington aangekondigde afspraak om aanvallen op energie-infrastructuur te stoppen werkt in de praktijk niet: gedurende de week zijn raffinaderijen in Syzran en Jaroslavl aangevallen, en de aanvallen op de Oekraïense infrastructuur gaan door. Moskou noemde het idee "goed", terwijl Kiev bereid is tot de-escalatie met garanties van partners.
- Het verbod op dieselexport voor producenten wordt, volgens bronnen in de sector, verlengd tot eind oktober; voor niet-producenten geldt dit tot 31 januari 2027.
- Een algeheel exportverbod op benzine — tot 31 januari 2027; de uitvoer van kerosine is beperkt tot 30 november.
- Na de aanvallen door drones heeft zes grote Russische raffinaderijen hun productie verlaagd.
Voor de wereldmarkt van olieproducten is het gebrek aan Russische diesel een van de factoren achter de recordpremie op gemiddelde distillaten.
Azië: India en China delen de beschikbare vaten
De import van Russische olie in India daalde in augustus tot ongeveer 2,1 miljoen vaten per dag, tegenover 2,7-2,8 miljoen vaten per dag in juli: dit was het gevolg van reparaties aan raffinaderijen, minder beschikbaarheid van ruwe olie en agressieve aankopen door Chinese raffinagebedrijven. De terugval van Brent vanaf de piekniveaus geeft India wat lucht — de roepie staat ongeveer 95,8 per dollar. De yuan daarentegen is versterkt tot het hoogste niveau in vier jaar, waardoor de import van energiebronnen voor China goedkoper wordt.
Elektriciteit, hernieuwbare energie en kernenergie: structurele verschuiving versnelt
- Hernieuwbare energie: volgens het IEA zal de opwekking uit hernieuwbare bronnen jaarlijks met ongeveer 1000 TWh toenemen tot 2030, waarvan meer dan 600 TWh uit zonne-energie; het aandeel van laag koolstofbronnen in wereldwijde elektriciteit zal toenemen van 42% tot 50%.
- Kernenergie: uranium — ongeveer $90 per pond; de VS en Saoedi-Arabië hebben een overeenkomst over vreedzame kernenergie ondertekend, en in Zuid-Korea is de Saeul 3-energie-eenheid afgerond. De zomerse droogte heeft daarentegen de werking van nucleaire energiecentrales in Europa beperkt.
- Knelpunt: de levertijden van grote gasturbines overschrijden de bouwcyclus van de elektriciteitscentrale zelf.
Duive gas verbetert de economie van hernieuwbare energie en opslag, maar stijgende rentevoeten maken kapitaal duurder voor netwerken en nieuwe projecten.
Kolen: verzekering van de energiesystemen in Azië
Energiecolen in Newcastle blijven rond de $145 per ton. Noordoost-Azië vervangt dure LNG door kolen en kernenergie, wat de vraag en exporteurs — Australië, Indonesië, Rusland en Zuid-Afrika — ondersteunt. De langetermijntrend verandert niet: volgens het IEA zal het aandeel kolen in de wereldwijde opwekking dalen van 34% in 2025 tot 27% tegen 2030, daarom zijn grote producenten terughoudend om in nieuwe mijnen te investeren.
Macroeconomie: rente stijgt na energie-inflatie
De Fed heeft op 16 september de rente met 25 basispunten verhoogd tot 3,75-4,00% — voor het eerst sinds 2023; op vrijdag verhoogde ook de Bank of Japan de rente. De rente op 10-jarige Amerikaanse obligaties ligt rond de 4,95%. Het aantal boorinstallaties in de VS is volgens de laatste gegevens gestegen tot 591 (450 olie-, 132 gasinstallaties) tegenover 539 vorig jaar: schaliebedrijven reageren op de prijzen, maar voorzichtig.
Wat te volgen voor investeerders en deelnemers aan de energiemarkt
- De feitelijke herstart van de oliepijpleiding Oost - West en de hervatting van de afvoeren uit Yanbu.
- De scheepvaart door de Hormuzstraat en Bab-el-Mandebstraat, nieuwe aanvallen op infrastructuur.
- Status van de energie-wapenstilstand tussen Rusland en Oekraïne en de toestand van de Russische raffinaderijen.
- De formele bevestiging van de verlenging van het exportverbod op diesel uit Rusland.
- De dynamiek van TTF, de snelheid van injectie in de gasopslag in Europa en de concurrentie met Azië voor LNG.
- Crack-spreads van diesel en wekelijkse voorraadstatistieken in de VS.
Het basiscenario voor de komende dagen is Brent in het bereik van $98–108 per vat met een hoge gevoeligheid voor nieuws uit het Midden-Oosten. Olieproducten en gas blijven de meest gespannen segmenten van de wereldwijde energiemarkt.