- aanvallen op tankers in de Straat van Hormuz;
- deal tussen Rusland en de VS over de levering van diesel;
- de toekomst van de aanvallen op de olie-infrastructuur na de ineenstorting van het "energiecease-fire".
Oliemarkt: Brent bij $104 te midden van verwachtingen van versoepeling van sancties tegen de "schaduwvloot"
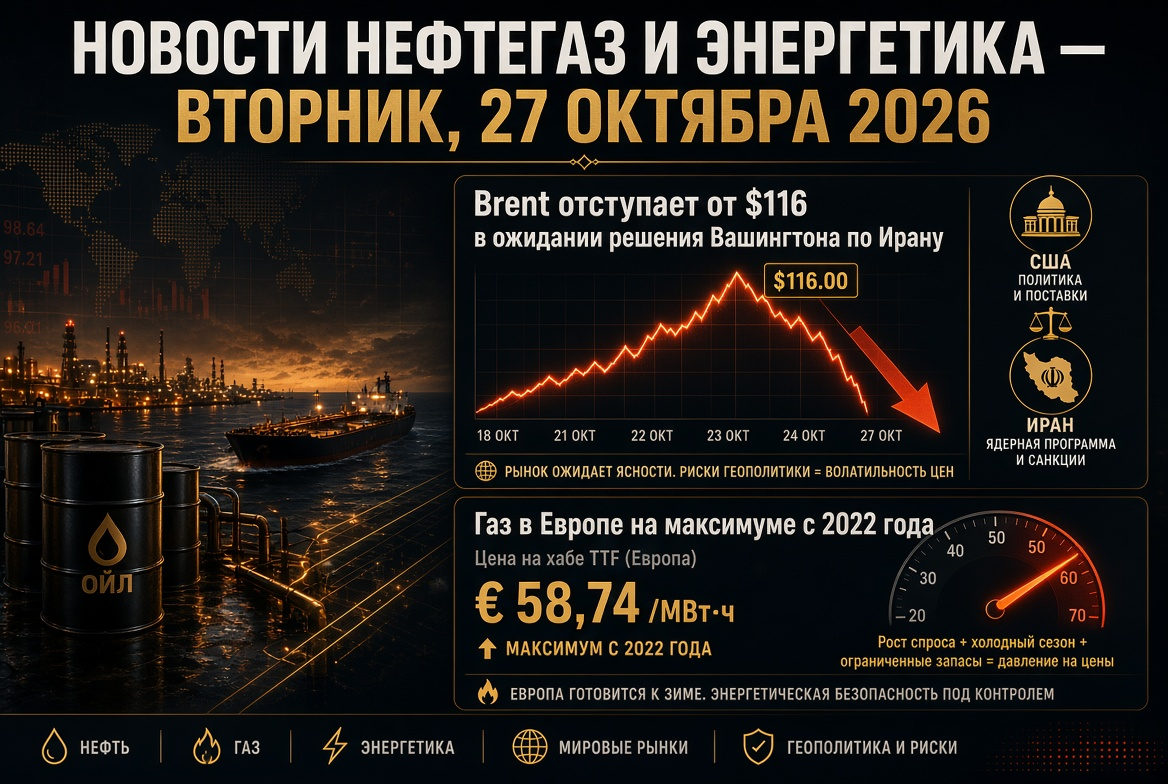
Op donderdag daalden de olieprijzen met ongeveer 2%. De december-futures op Brent daalden naar het bereik van $103,5–104 per vat na de sluiting van woensdag op $106,06. November WTI handelt rond $94–95. De druk op de prijzen werd veroorzaakt door berichten dat de Amerikaanse regering overweegt de sancties tegen schepen van de "schaduwvloot" te versoepelen. Het doel van Washington is om de recordharingtarieven te verlagen en het vervoer van olie uit de Perzische Golf te versnellen.
Fundamentele ondersteuning voor de oliemarkt blijft bestaan:
- Voorraad in de VS neemt af. Volgens schattingen van het American Petroleum Institute zijn de commerciële voorraden in de week tot 9 oktober met 11,1 miljoen vaten gedaald.
- De prijzen blijven hoog op jaarbasis. Brent is ongeveer 70% duurder dan een jaar geleden. De jaarlijkse piek van $120,88 werd op 30 april geregistreerd.
- Brent-WTI-spread is breder. Het verschil overschrijdt $9 per vat, wat de risicopremie op maritieme routes weerspiegelt.
Straat van Hormuz: de gevaarlijkste fase voor de scheepvaart sinds het begin van de oorlog
October is een van de meest gespannen maanden voor de tankerflotten sinds het begin van het conflict rond Iran eind februari. Deze week zijn twee schepen gezonken, waaronder het Singaporese containerschip GFS Pride. Sinds begin deze week zijn er niet minder dan negen aanvallen in de straatsgebonden gebieden geregistreerd. Tankers met olie, LNG en LPG zijn doelwitten geworden.
- In september is de export van ruwe olie vanuit het Midden-Oosten bijna hersteld tot het niveau van voor de oorlog. Dit werd mogelijk gemaakt door nachtelijke doorgangen van tankers onder bescherming van de Amerikaanse marine met uitgeschakelde transponders.
- Iran verhoogt de druk om de controle over de stromen terug te krijgen. Op bepaalde dagen worden de doorgangen door de straat met de helft of meer verminderd.
- Voor verzekeraars en charterbedrijven betekent dit dat de recordtarieven en militaire toeslagen behouden blijven.
OPEC+: quotum bevroren, werkelijke productie onder doelstellingen
Tijdens de bijeenkomst op 4 oktober handhaafden zeven belangrijke OPEC+-deelnemers de quotum voor november ongewijzigd. De groep omvat Saoedi-Arabië, Rusland, Irak, Koeweit, Kazachstan, Algerije en Oman. De doelstellingen zijn ongeveer 10,5 miljoen vaten per dag voor Saoedi-Arabië, 9,9 miljoen voor Rusland en 4,4 miljoen voor Irak.
- De werkelijke productie van de kern van het bondgenootschap in augustus bedroeg ongeveer 25 miljoen vaten per dag. Dit is ongeveer 5 miljoen vaten per dag lager dan het niveau vóór de oorlog.
- Er blijven nog ongeveer 2 miljoen vaten per dag aan bezuinigingen van kracht.
- Het secretariaat voltooit een audit van de maximale capaciteit, waarnaar de basisniveaus voor 2027 zullen worden berekend.
- De volgende bijeenkomst is gepland op 1 november.
IEA-rapport: olie- en dieseltekort zal aanhouden tot 2027
Het oktober-rapport van het Internationaal Energieagentschap bevestigt dat de balans van de wereldoliemarkt tekortschiet.
- De mondiale vraag naar olie zal in 2026 met 2,6 miljoen vaten per dag afnemen tot 102,4 miljoen.
- Het aanbod zal dit jaar met 5,8 miljoen vaten per dag dalen.
- De prognose voor herstel van de vraag in 2027 is verlaagd van 2,6 naar 2 miljoen vaten per dag.
- De benutting van raffinaderijen in oktober zal dalen tot een seizoensminimaal van 81,3 miljoen vaten per dag. Tegen het einde van het jaar wordt een stijging tot 84,6 miljoen verwacht.
Het belangrijkste risico voor de raffinage- en brandstofbedrijven zijn de gemiddelde distillaten. Volgens het agentschap is de mondiale export van diesel met ongeveer 700.000 vaten per dag gedaald. De spanning op de gasolie markt zal aanhouden tot 2027.
Dieseldeal tussen Rusland en de VS: nieuwe stromen van olieproducten
Het belangrijkste onderwerp op de markt voor olieproducten is de overeenkomst tussen de presidenten van de VS en Rusland van 9 oktober over de levering van Russische diesel aan de Amerikaanse en wereldmarkten. Het Amerikaanse ministerie van Financiën heeft een tijdelijke vergunning verleend voor transacties met Russische diesel tot 7 april 2027.
- Volumes: 300.000 ton in oktober, 500.000 ton in november, 1 miljoen ton in december. In de toekomst is het mogelijk tot 3 miljoen ton per maand.
- Regulering in Rusland: de beperkingen op de export van diesel worden voortijdig opgeheven. Het verbod op de export van benzine blijft van kracht tot 31 januari 2027. De regering bespreekt ook beperkingen op de export van LPG.
- Leveringsmechanisme: volgens Alexander Novak stemmen de energiesectoren van beide landen de contracten en het leveringsinstrument af, rekening houdend met de sancties tegen de grootste oliebedrijven in Rusland.
- Marktreactie: futures op diesel in de VS zijn met ongeveer 5% gedaald. In Europa bleek het effect van tijdelijke aard, omdat de volumes niet vergelijkbaar zijn met het tekort dat door de crisis in de Perzische Golf is veroorzaakt.
Raffinaderijen en "energiecease-fire": de pauze is voorbij
Het op 11 oktober aangekondigde "energiecease-fire" tussen Rusland en Oekraïne is feitelijk verstoord. Kiev heeft de aanvallen op Russische raffinaderijen gedurende drie dagen opgeschort. Daarna beschuldigde Oekraïne Moskou van een massale aanval op zijn energiesysteem en kondigde het de herstart van de aanvallen aan. Alleen al in september waren 12 grote Russische raffinaderijen getroffen. De capaciteiten die zijn stopgezet of die met een verlaagde benutting werken, vertegenwoordigen bijna een kwart van de Russische verwerking. Voor exporteurs van olieproducten is dit een sleutelrisico: de volumes van de dieseldeal hangen rechtstreeks af van de staat van de raffinaderijen.
Gas en LNG: Europa gaat de winter in met een tekort aan voorraden
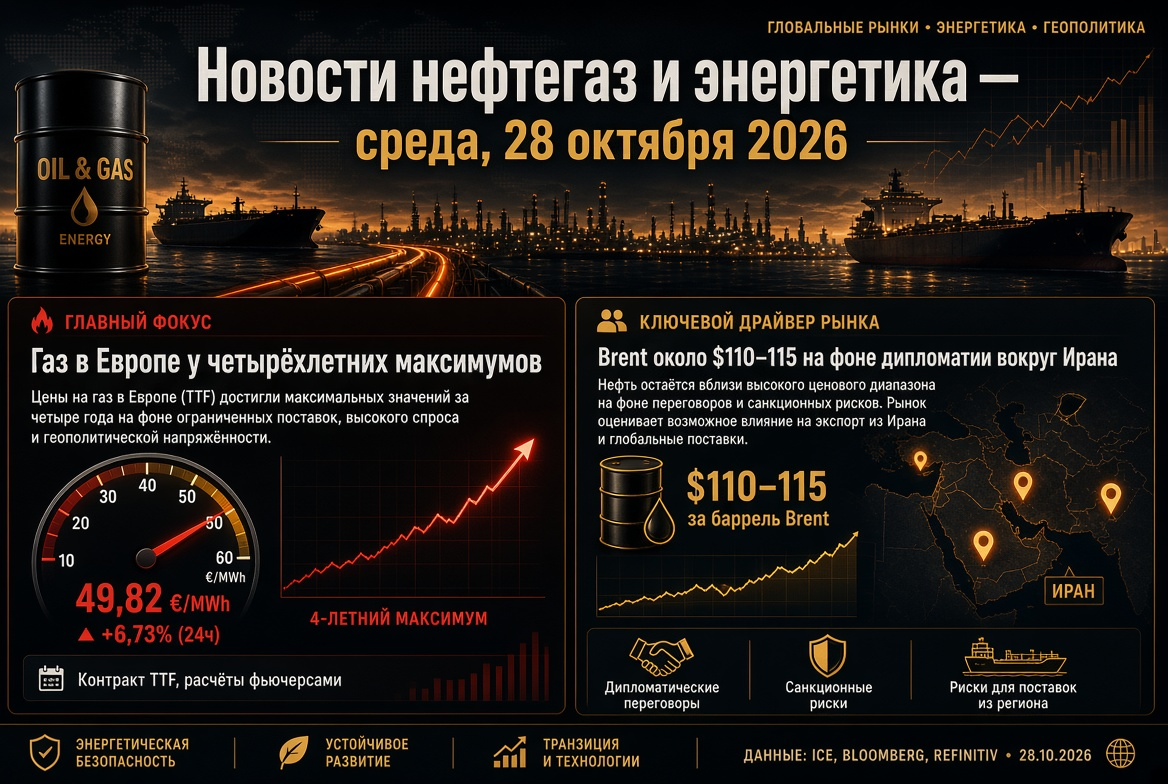
De Europese gasmarkt blijft onder druk. TTF-futures worden verhandeld rond €85–87 per MWh, dit is het hoogste niveau sinds december 2022 en bijna drie keer hoger dan het niveau van vorig jaar.
- De ondergrondse opslag in de EU is voor ongeveer 73–74% gevuld, terwijl de vijfjarige norm ongeveer 89% bedraagt.
- Brussel heeft de doelstelling voor de opslag op 90% verlaagd naar 80%.
- De toevoer van Qatarese LNG naar Europa is vrijwel nihil. De Aziatische indicator JKM overschrijdt $25 per MMBtu, en Europa concurreert met Azië om elke partij.
- Een deel van de analisten verwacht toch een correctie. De basisprognose van Citi voor het vierde kwartaal bedraagt €56 per MWh.
Kolen, elektriciteitssector en hernieuwbare energie: twee polen van energiezekerheid
Dure LNG herintroduceert kolen in de energiebalans van Azië. De prijs voor energiekolen in Newcastle ligt rond de $150 per ton. Begin oktober bereikte deze $152,20, het hoogste punt sinds oktober 2024, en steeg het met ongeveer 45% op jaarbasis.
Tegelijkertijd versnelt de groei van hernieuwbare energie:
- In Australië hebben daksysteem-zonnecentrales op 11 oktober een record van 17,5 GW generatie geïnstalleerd, en het aandeel zonne-energie in het verbruik bereikte 72%;
- Het volume van Australische hernieuwbare energieprojecten met een investeringsbeslissing in 2026 is al meer dan 5 GW, een jaarlijks record;
- In Europa combineren energiebedrijven zonne-energie met opslagsystemen om de afhankelijkheid van gas in piekuren te verminderen;
- Op 29 oktober zal het IEA een rapport over hernieuwbare energie 2026 publiceren met bijgewerkte prognoses voor het invoeren van capaciteiten.
Wat belangrijk is voor investeerders in de energie- en grondstoffenmarkt op 16 oktober
- Straat van Hormuz. Nieuwe incidenten kunnen Brent snel terugbrengen naar $107–110 per vat.
- Sancties tegen de "schaduwvloot". Officieel besluit van de VS kan de vrachtkosten verlagen en druk uitoefenen op olieprijzen.
- Eerste leveringen van Russische diesel. Deze zullen een indicator zijn voor crack-spreads en raffinagemarges.
- Bedrijfspolitiek. "Gazprom Neft" plaatst op 16 oktober yuan-obligaties met een rente van 8,3%. De aandelen van "Sovcomflot" reageren op signalen van versoepeling van de sancties.
- Politieke kalender. Tot de tussentijdse verkiezingen voor het Congres van de VS op 3 november zal Washington proberen de brandstofprijzen te verlagen.
De conclusie van de week: de wereldmarkt voor olie, gas en olieproducten blijft een verkopersmarkt. De geopolitieke premie, het tekort aan diesel en de lage gasvoorraden in Europa ondersteunen de prijzen. Versoepeling van de sancties en nieuwe logistieke schema's verkleinen de spanning slechts gedeeltelijk. Voor marktdeelnemers in de energie- en grondstoffenmarkt blijft flexibel risicomanagement een cruciaal instrument.