Nieuws over olie, gas en energie op 31 oktober 2026 laat zien dat het mondiale brandstof- en energiecomplex (TEK) de winter ingaat met zeer hoge prijzen. Brent-olie blijft boven de $110 per vat, aanvallen op tankers in de Straat van Hormuz gaan door. Europees gas is voor het eerst sinds 2022 duurder geworden dan €100 per MWh, en OPEC+ bereidt zich voor op bespreking van de quota voor december. Hieronder de belangrijkste gebeurtenissen op de grondstoffen- en energiemarkt van de afgelopen week en wat ze betekenen voor investeerders, olie- en brandstofbedrijven.
Kerncijfers van de week op de TEK-markten
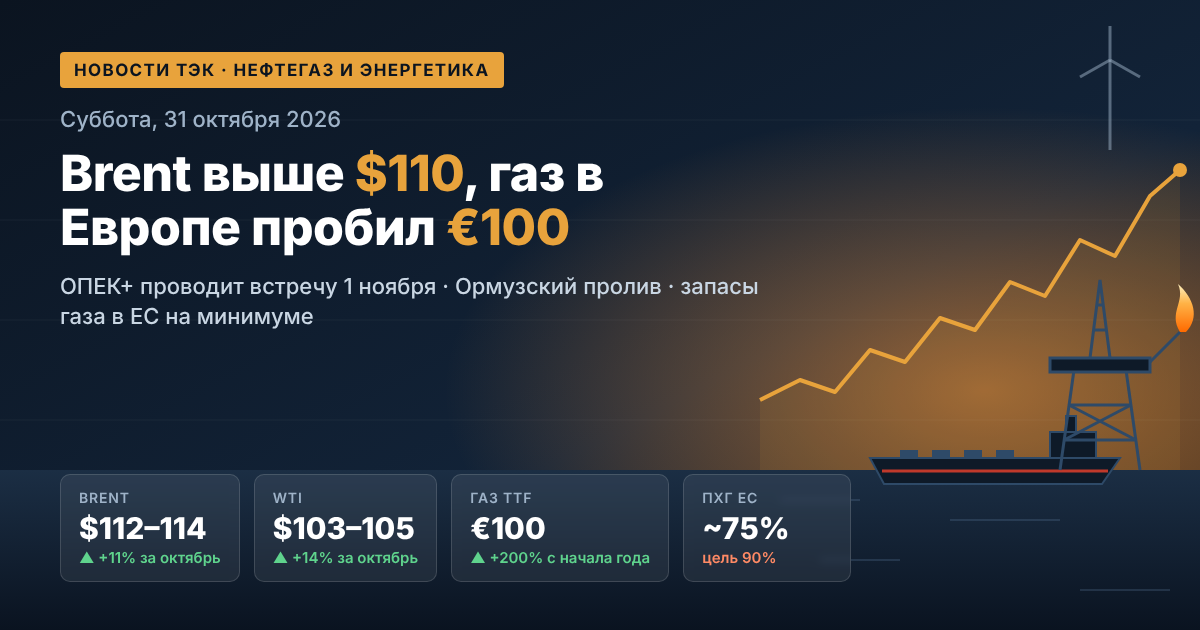
- Brent-olie (januarifuture): $112–114 per vat, op vrijdag steeg de prijs gedurende de dag tot $114,06.
- WTI: circa $103–105 per vat, het verschil met Brent is teruggelopen tot ongeveer $9.
- Stijging in oktober: Brent werd ongeveer 11% duurder, WTI 14%.
- TTF-gas: circa €100 per MWh, sinds het begin van het jaar is de prijs met meer dan 200% gestegen.
- Gasvoorraden in EU-opslag: circa 75% bij een gebruikelijk richtpunt van 90% op 1 november.
Oliemarkt: geopolitieke premie stijgt opnieuw
Donderdagavond daalden de olieprijzen: de markt reageerde op nieuwe pogingen om het Midden-Oostenconflict diplomatiek op te lossen, en Brent zakte tot ongeveer $110. Vrijdagochtend wonnen de noteringen de daling terug na berichten over een aanval op een tanker in de Straat van Hormuz. Investeerders zagen dat de dreiging voor de grondstoffenaanvoer niet is verdwenen.
De situatie is tegenstrijdig. De olie-export uit het Midden-Oosten is bijna hersteld tot 80% van het vooroorlogse niveau, en de stroom door de Straat van Hormuz is gestegen tot 10,9 miljoen vaten per dag. Tegelijkertijd zijn sinds begin oktober meer dan 28 aanvallen op schepen geregistreerd in de straat en aangrenzende wateren. Daarom is er meer fysieke grondstof op de markt, maar blijft de risicopremie hoog.
Wat de olie in de komende weken zal beïnvloeden
- Het verloop van de indirecte onderhandelingen tussen de VS en Iran, evenals de contacten tussen Riyad en Teheran.
- De veiligheid van de scheepvaart in de Straat van Hormuz en de verzekeringskosten van tankers.
- De parlementsverkiezingen in Israël en de verkiezingen in de VS, waardoor de volatiliteit kan toenemen.
- Herziening van de vraagprognoses: OPEC heeft de raming van de groei van het mondiale olieverbruik in 2026 verlaagd tot 0,4 miljoen vaten per dag van de eerdere 1,4 miljoen vaten per dag.
OPEC+: bijeenkomst op 1 november en voorbereiding van de quota voor 2027
Op zondag 1 november houden zeven kernlanden van OPEC+ een onlinebijeenkomst: Saudi-Arabië, Rusland, Irak, Koeweit, Kazachstan, Algerije en Oman. De markt verwacht dat de productiedoelen voor december niet veranderen. De geldende richtpunten:
- Saudi-Arabië — 10,5 miljoen vaten per dag;
- Rusland — 9,9 miljoen vaten per dag;
- Irak — 4,4 miljoen vaten per dag;
- Koeweit — 2,7 miljoen vaten per dag;
- Kazachstan — 1,6 miljoen vaten per dag;
- Algerije — 1,0 miljoen vaten per dag, Oman — 0,8 miljoen vaten per dag.
In september bracht de alliantie de 1,65 miljoen vaten per dag aan vrijwillige kortingen uit 2023 volledig terug op de markt, maar in de praktijk is een groot deel van deze volumes nooit verschenen. In augustus produceerden de zeven landen circa 25 miljoen vaten per dag — ongeveer 5 miljoen vaten per dag minder dan voor de oorlog. Tot het einde van het jaar blijven nog ongeveer 2 miljoen vaten per dag aan kortingen uit 2022 van kracht. Het belangrijkste thema voor investeerders is de beoordeling van de productiecapaciteit van de deelnemers: daarvan hangen de basisniveaus en de quota voor 2027 af. De volledige ministeriële bijeenkomst staat gepland voor 29 november.
Gas en LNG: Europa gaat de winter in met minimale voorraden
De gasmarkt van Europa is momenteel de belangrijkste spanningszone in de wereldwijde energiesector. Op 28 oktober overschreed de TTF-future voor het eerst sinds 2022 de €100 per MWh, en tegen vrijdag stabiliseerde de prijs zich rond dit niveau. De belangrijkste oorzaken:
- Tekort aan LNG: Qatar opereert in overmachtssituatie tot eind november, leveringen uit de Perzische Golfregio zijn gedeeltelijk geblokkeerd.
- Lage voorraden in opslag: in de EU circa 75%, in Duitsland circa 61%. Voor deze tijd van het jaar is dit het minimum in de gehele waarnemingsgeschiedenis.
- Strijd met Azië om LNG-ladingen: medio oktober waren de Europese hervergassingsterminals gemiddeld slechts voor 37% beladen.
Volgens een schatting van de Europese regulator ACER heeft de oorlog de kosten van de EU voor gasimport al met €18–33 miljard verhoogd. ENTSOG waarschuwt: als het LNG-tekort aanhoudt, kunnen de opslagen tegen het einde van de winter onder de 30% zakken. Het verschil tussen de Europese TTF en de Amerikaanse Henry Hub (circa $3 per MMBtu) is gestegen tot ongeveer $27 per MMBtu. Dit maakt de export van Amerikaans LNG zeer winstgevend.
Elektriciteit en hernieuwbare energie: crisis versnelt de energietransitie
Duur gas maakt ook elektriciteit direct duurder: op de groothandelsmarkt bepalen gascentrales gewoonlijk de prijs tijdens piekuren. In verschillende regio's hebben overheden al noodmaatregelen voor energiebesparing ingevoerd.
Tegelijkertijd stimuleert de crisis de ontwikkeling van hernieuwbare energie. Volgens een prognose van het IEA zullen hernieuwbare bronnen in 2026 voor het eerst steenkool voorbijstreven en de grootste elektriciteitsbron ter wereld worden. De opwekking van zonne-energie zal met ongeveer 600 TWh groeien, en zonne-energie zal windenergie inhalen en de op een na grootste hernieuwbare bron worden na waterkracht. Voor energie-importeurs in Europa en Azië wordt eigen opwekking uit hernieuwbare bronnen steeds meer een kwestie van energiezekerheid.
Steenkool: vraag ondersteund door duur gas
Bij een gasprijs van circa €100 per MWh kiezen energiebedrijven in Europa en Azië vaak voor steenkool in plaats van gas. Dit ondersteunt de vraag naar energetische steenkool, vooral bij Aziatische importeurs die met Europa concurreren om LNG. Aan de andere kant blijven de Zwarte Zeeroutes riskant voor de scheepvaart, wat de logistiek voor een deel van de leveranciers bemoeilijkt. Uiteindelijk blijft de steenkoolmarkt afhankelijk van de gassituatie: zolang gas duur is, heeft steenkool een stabiele vraag.
Russische olie: inkomsten boven de begrotingsrichtpunten
Voor de Russische olie- en gassector betekenen hoge wereldprijzen extra inkomsten. In de eerste drie weken van oktober ontvingen bedrijven voor Urals gemiddeld circa 8,7 duizend roebel ($103,4) per vat — 11% meer dan in september en ongeveer 60% boven het niveau dat in de begroting is opgenomen (begrotingsrichtpunt — $59 per vat).
Maar ook de kosten stijgen:
- de korting van Urals ten opzichte van Dated Brent in Baltische havens is gestegen tot ongeveer $21 per vat door concurrentie met Midden-Oosterse olie op de Indiase markt;
- de vrachtprijs voor Suezmax- en Aframax-tankers van Baltische en Zwarte Zee-havens naar India is gestegen tot recordhoogtes van $27–32 per vat;
- de scheepvaart in de Zwarte Zeeregio is aanzienlijk gevaarlijker geworden, en het verzekeren van schepen daar is duurder.
Olieproducten en raffinaderijen: Russische brandstofmarkt onder handmatige sturing
De binnenlandse markt voor olieproducten in Rusland blijft in de aandacht van toezichthouders. Van 1 augustus 2026 tot 31 januari 2027 is de export van benzine, diesel en scheepsbrandstof verboden. Op de Sint-Petersburgse beurs is de stijging van de noteringen beperkt tot een stap van 0,01% per dag. Op 22 oktober daalde de index voor Ai-95-benzine in het Europese deel van het land met 13,4% — tot 69,7 duizend roebel per ton.
Welke maatregelen de toezichthouders bespreken
- De toegang tot beurshandel beperken voor deelnemers die biedingen tegen te hoge prijzen plaatsen.
- Het toezicht op onafhankelijke handelaren en automatische aankopen op de beurs verscherpen.
- Samen met de FAS en het Ministerie van Energie langetermijnmechanismen voor de stabilisatie van groothandelsprijzen ontwikkelen.
In de detailhandel kostte een gemiddelde liter benzine medio oktober ongeveer 78,7 roebel, Ai-95 bijna 81 roebel. Voor raffinaderijen en onafhankelijke tankstations blijft de marge onder druk staan.
Vooruitzichten voor investeerders en deelnemers aan de TEK-markt
De week vanaf 2 november kan een van de belangrijkste voor het mondiale TEK dit jaar worden. Wat de moeite waard is om te volgen:
- De uitkomsten van de OPEC+-bijeenkomst op 1 november en signalen over de quota voor 2027.
- De onderhandelingen over het Midden-Oosten: als er een wapenstilstand komt, kan Brent snel tot $10–15 aan geopolitieke premie verliezen.
- Het weer in Europa in november: daarvan hangt af hoe snel de gasvoorraden worden verbruikt en hoe de prijzen voor gas en elektriciteit zich zullen gedragen.
- De verkiezingen in de VS en Israël, die de schommelingen op de grondstoffenmarkten kunnen versterken.
Over het geheel genomen blijven olie, gas en elektriciteit in een regime van tekort en hoge volatiliteit. Voor producerende en exporterende bedrijven levert dit overwinsten op, maar voor importeurs, olieraffinage en energie-intensieve industrie betekent het stijgende kosten en risico's.