Oliemarkt: Brent wijkt terug van maxima in afwachting van onderhandelingen
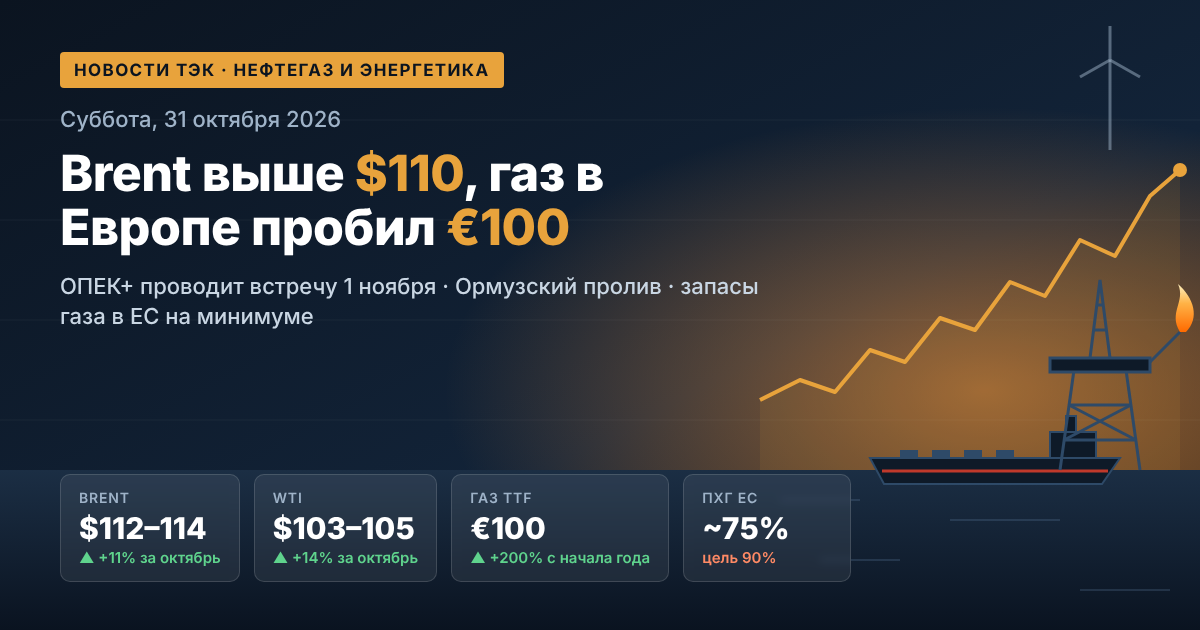
Op donderdag daalden de olieprijzen met ongeveer 1%. Noordzee-Brent zakte naar $114 per vat na een slot van ongeveer $115,3 op woensdag. De Amerikaanse WTI wordt verhandeld rond $101. Aanleiding voor de correctie waren berichten dat Washington probeert de vredesonderhandelingen met Teheran te hervatten. De Iraanse zijde verklaarde open te staan voor diplomatie en bereid te zijn het besproken zeven-daagse vredesplan te versnellen.
Belangrijkste prijsreferenties op de oliemarkt:
- Brent: ongeveer $114/vat, een stijging van bijna 78% op jaarbasis;
- WTI: ongeveer $101/vat, de Brent–WTI-spread is vernauwd tot ongeveer $12,6;
- 52-weeksrange Brent: van $58,7 (december 2025) tot $120,9 (eind april 2026);
- Urals: ongeveer $111–112/vat na een daling als gevolg van de algemene correctie.
De oorlogspremie blijft ondertussen gehandhaafd. De markt houdt rekening met twee dreigingen: een mogelijke Amerikaanse militaire operatie tegen Iran na 3 november en intensievere aanvallen van de Houthi's op Saudi-Arabië. Daarom blijft olie zelfs bij positief diplomatiek nieuws boven $110.
Midden-Oosten: aanvallen op raffinaderijen en dreiging voor leveringen
De veiligheid van de infrastructuur in de Perzische Golf blijft de belangrijkste bron van volatiliteit. Op 27 oktober claimden de Houthi's een raketaanval op Ras Tanura — de grootste raffinaderij van Saudi-Arabië. Riyad heeft de aanval officieel niet bevestigd, maar in de omgeving van de terminal werd een brand gelokaliseerd. Op donderdag meldde de door Saudi-Arabië geleide coalitie de onderschepping van een ballistische raket die op de oostelijke provincies van het koninkrijk was afgevuurd.
Voor deelnemers aan de markt voor olieproducten betekent dit:
- aanhoudende risico's voor de exportcapaciteit van de grootste grondstoffenleverancier;
- verhoogde volatiliteit van de raffinagemarges in het Midden-Oosten en Azië;
- stijgende verzekerings- en vrachtprijzen op de tankerroutes in de regio.
OPEC+: quota op papier en feitelijk aanbodtekort
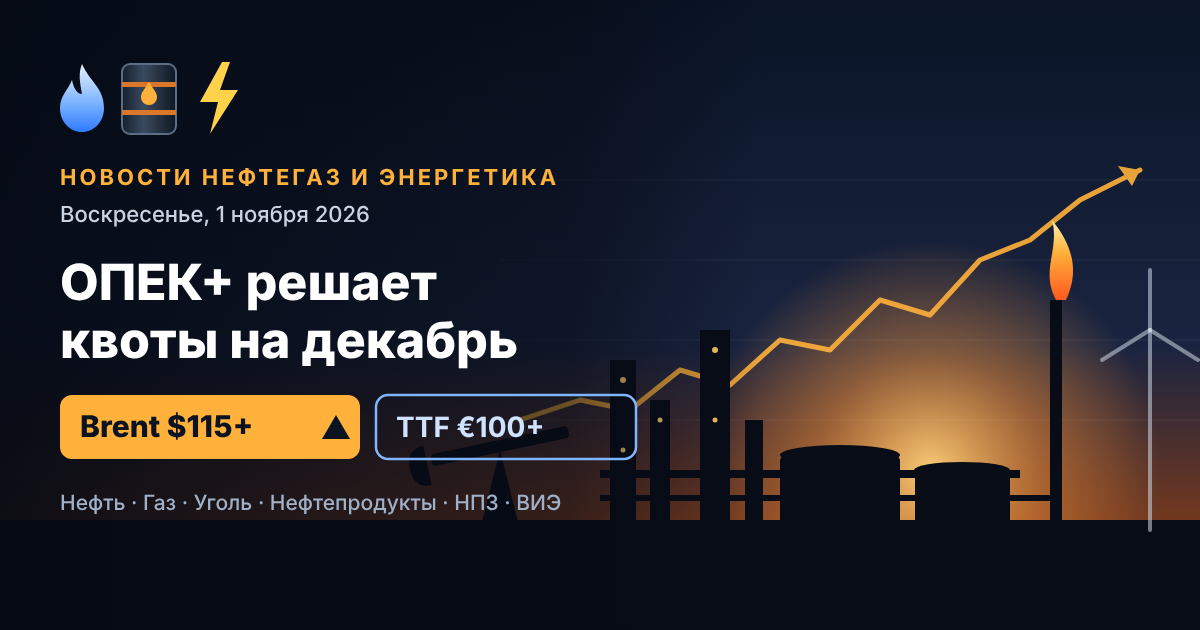
Op zondag 1 november houden zeven belangrijke OPEC+-landen hun volgende onlinevergadering. Deelnemers zijn Saudi-Arabië, Rusland, Irak, Koeweit, Kazachstan, Algerije en Oman. Voor november heeft het bondgenootschap de productiedoelen al ongewijzigd gelaten: 10,5 mln vat/dag voor Saudi-Arabië en 9,9 mln vat/dag voor Rusland.
Het kernprobleem is dat de quota grotendeels op papier bestaan. In augustus produceerden deze zeven landen ongeveer 25 mln vat/dag. Dat is ongeveer 5 mln vat/dag minder dan het vooroorlogse niveau van februari. De export van de Golfstaten schommelt tussen 60 en 80% van de norm. Bronnen binnen het bondgenootschap geven aan dat ingrijpende wijzigingen in het productiebeleid tot 2027 onwaarschijnlijk zijn. De herziening van de productiecapaciteit, waarvan de toekomstige quota afhangen, is vanwege de oorlog uitgesteld.
Voorraden in de VS: strategische reserve op laagste niveau sinds 1982
Volgens gegevens van de EIA daalden de commerciële olievoorraden in de VS in de week tot 23 oktober met 1,89 mln vaten tot 410,6 mln vaten. Nog tekenender is de situatie met de Strategic Petroleum Reserve (SPR). De voorraden daarvan zijn gedaald tot ongeveer 283 mln vaten. Dat is het laagste niveau sinds oktober 1982 en minder dan 40% van de ontworpen capaciteit. De daling houdt verband met de verplichting van Washington om 172 mln vaten vrij te geven ter stabilisatie van de prijzen. De mogelijkheden van de VS om nieuwe schokken met behulp van de reserves af te zwakken, worden steeds beperkter.
Gas en LNG: Europa gaat de winter in met recordlage voorraden
De Europese gasmarkt doormaakt de meest gespannen periode sinds 2022. Op 28 oktober steeg het TTF-futurescontract voor de frontmaand intraday tot €100,9/MWh. Ter vergelijking: in februari, vóór het begin van het conflict, kostte gas ongeveer €30. De ondergrondse opslagen van de EU zijn ongeveer 75% gevuld. Dat is het laagste niveau voor deze tijd van het jaar sinds 2009, terwijl de vijfjarige norm ongeveer 89% bedraagt. Brussel heeft het streefniveau voor de vulling van de gasopslagen al verlaagd van 90% naar 80%.
Belangrijkste factoren op de gasmarkt:
- Qatar: ongeveer 17% van de exportcapaciteit van Ras Laffan is voor jaren buiten bedrijf gesteld;
- Azië: spot-LNG kost meer dan $30/MMBtu, en Europa concurreert met Aziatische kopers om elke lading;
- VS: Henry Hub blijft rond $3/MMBtu — het verschil met de Europese prijzen is bijna tienvoudig, wat de export van Amerikaans LNG ondersteunt.
Elektriciteitsopwekking en hernieuwbare energie: wind houdt prijzen in toom
Ondanks het dure gas daalden de groothandelsprijzen voor elektriciteit in de week van 19 oktober op de meeste Europese markten. De belangrijkste oorzaak is de hoge windgeneratie. In Frankrijk en Nederland daalden de weekprijzen met 29%. Op 23 oktober vestigde Frankrijk een absoluut record voor windgeneratie op een oktoberdag — 415 GWh. Hernieuwbare energie bewijst haar rol als prijsstabilisator. Tegelijkertijd verwachten analisten voor de huidige week een stijging van de elektriciteitsprijzen — naarmate de wind afneemt en de vraag naar verwarming toeneemt. Gasgestookte opwekking zal opnieuw de marginale prijs bepalen.
Steenkool: gasschok brengt vraag terug
Energiesteenkool is een van de belangrijkste begunstigden van de crisis op de LNG-markt. De Australische benchmark Newcastle wordt verhandeld rond $150 per ton. Dat is ongeveer 40% hoger dan het niveau aan het begin van het jaar, en op 6 oktober bereikte de prijs $152,2 — het hoogste niveau sinds het najaar van 2024. Energiebedrijven in Azië en Europa stappen over van duur gas op steenkool, wat exporteurs uit Australië, Indonesië, Zuid-Afrika en Rusland ondersteunt.
Russische olie-export: dure vracht en concurrentie in Azië
De zeeborne export van Russische olie bedroeg in de vier weken tot 25 oktober gemiddeld 3,55 mln vat/dag — het laagste niveau in vijf weken. In de laatste week stegen de verschepingen daarentegen tot 3,85 mln vat/dag. De wekelijkse exportopbrengsten blijven rond $2,6–2,8 mrd.
Belangrijkste trends in de exportstructuur:
- de vracht voor Urals van westelijke havens naar India bereikte een record van ~$30 per vat;
- in september stegen de leveringen aan China tot 1,68 mln vat/dag, terwijl die aan India daalden tot 1,8 mln vat/dag;
- Indiase raffinaderijen stappen gedeeltelijk over op olie uit Irak, Saudi-Arabië en Brazilië.
Olieproducten in Rusland: exportverbod en stabilisering van de markt
De binnenlandse brandstoffenmarkt van Rusland komt geleidelijk uit de crisis. Een tijdelijk verbod op de export van benzine, diesel en scheepsbrandstof geldt van 1 augustus 2026 tot 31 januari 2027. Voor producenten van diesel en scheepsbrandstof geldt een aparte termijn aan het einde van oktober. De markt wacht op een besluit over het verdere uitvoerregime. Na de aanval op de raffinaderij van Rjazan op 15 oktober zijn er geen nieuwe bevestigde treffers op Russische raffinaderijen geregistreerd. De gemiddelde detailhandelsprijs van brandstof bedroeg medio oktober ongeveer 78,7 roebel per liter. De import van benzine uit Belarus, India en Kazachstan wordt ten minste tot het einde van het jaar voortgezet.
Prognose en kalender: waar beleggers op moeten letten
De Wereldbank verwacht in een bijgewerkte prognose een stijging van de energieprijzen in 2026 met ongeveer 32% en een daling met 12% in 2027. Dat is een scenario van geleidelijke normalisering van de leveringen. In de komende dagen zal de energiesector zich richten op de volgende gebeurtenissen:
- 30 oktober — maandafsluiting op de grondstoffenbeurzen en gegevens over de booractiviteit in de VS;
- 1 november — vergadering van de zeven OPEC+-landen over de productie in december;
- 3 november — tussentijdse verkiezingen in de VS, waarna het risico op een militaire escalatie rond Iran toeneemt;
- begin november — de dynamiek van de gasonttrekking uit Europese gasopslagen met de start van het stookseizoen.
De olie- en gasmarkten blijven in een regime van 'headline trading', waarbij één nieuwsbericht de prijzen met enkele procenten kan verschuiven. Voor oliebedrijven, raffinaderijen, handelaren en energiebedrijven betekent dit een hoog rendement bij aanhoudende aanzienlijke risico's. Hedging en liquiditeitsbeheer worden de belangrijkste prioriteiten tot het einde van het jaar.