Weekoverzicht wereldwijde energiemarkt: olie, gas, kolen en olieproducten in aanloop naar OPEC+-besluit
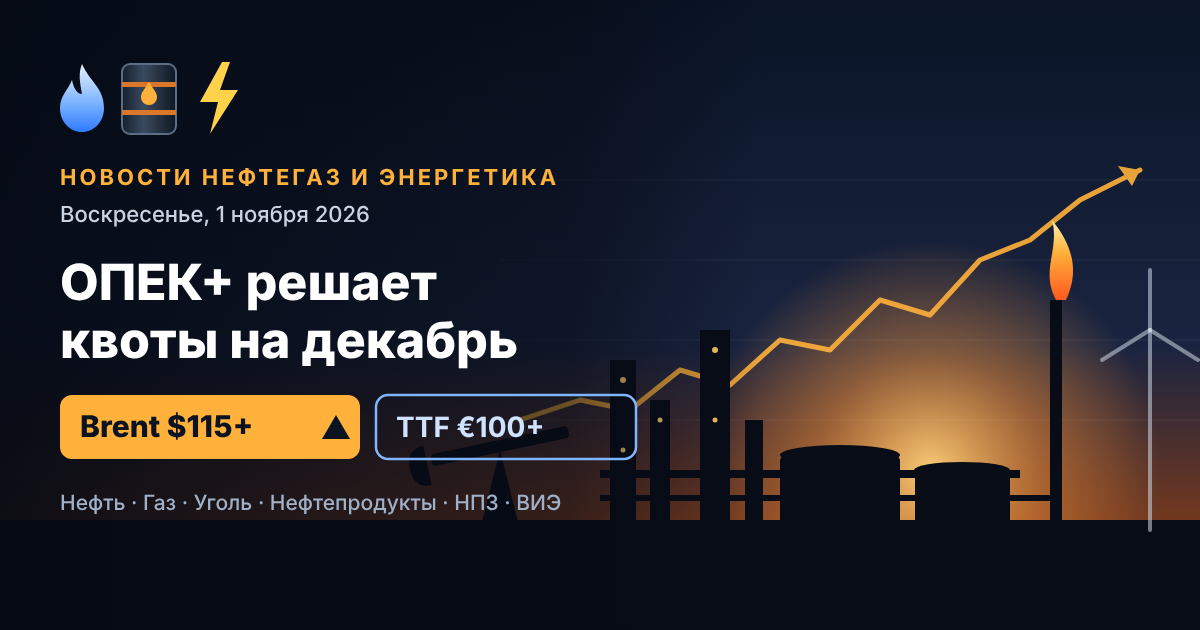
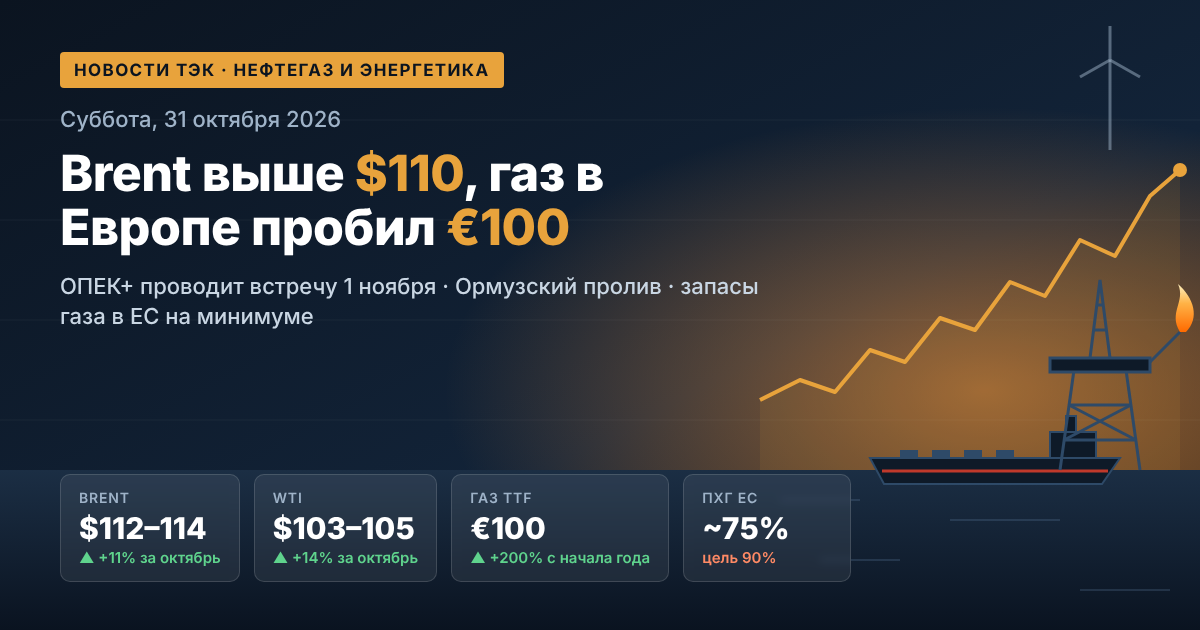
De wereldwijde olie- en gasmarkt begint november op meerjarige hoogtepunten. In oktober werd Brent-olie ongeveer 11% duurder, WTI 14%: beide benchmarks stijgen voor de vierde maand op rij. Op vrijdag steeg het decembercontract voor Brent op de laatste handelsdag voor het eerst sinds 30 april naar $118 per vat. Oorzaken zijn nieuwe aanvallen van de Houthi's op de olie-infrastructuur van Saudi-Arabië, een aanval op een tanker in de Straat van Hormuz en de verwachting van een mogelijke escalatie van het Amerikaans-Iraanse conflict na de tussentijdse verkiezingen in de VS. Op zondag 1 november houden zeven kernleden van OPEC+ een onlinevergadering over de quota voor december. Europees gas kost tegelijkertijd voor het eerst sinds december 2022 meer dan $1200 per duizend kubieke meter.
1. Oliemarkt: Brent en WTI sluiten oktober af met winst
Voor Brent-olie was de afgelopen week een van de meest volatiele sinds het voorjaar. Op donderdag zakten de noteringen naar $110–111 na berichten over diplomatieke contacten: de Amerikaanse zijde stuurde Teheran een brief met het voorstel de onderhandelingen te hervatten. Al op vrijdag keerde de geopolitiske risicopremie terug in de prijzen.
- Brent (decembercontract): tot $118 per vat intraday, het hoogste niveau in een half jaar;
- Brent (januaricontract): circa $113–114 per vat, plus 2,5% per sessie;
- WTI: circa $103–105 per vat, hoogste niveau sinds september;
- Spread Brent–WTI: vernauwd tot ongeveer $9: Amerikaanse olie haalt Europese in.
Volgens analisten blijven de hoge olieprijzen ook na het einde van het conflict behouden. Saxo Bank verwacht dat Brent in een bandbreedte van $70–90 zal handelen in plaats van de vooroorlogse $60–70: de markt zal voorraden moeten aanvullen en het risico op hervatting van de vijandelijkheden blijft bestaan.
2. Midden-Oosten: aanvallen op Ras Tanura, Abqaiq en Rabigh
De belangrijkste bron van spanning voor oliebedrijven en handelaren is de escalatie op het Arabisch Schiereiland. De Houthi's meldden zes aanvallen op objecten in Saudi-Arabië, waaronder:
- op de raffinaderij Ras Tanura met een capaciteit van 550 duizend vaten per dag (de tweede aanval in een week);
- op de olieraffinaderij in Rabigh;
- op een object van Saudi Aramco in Abqaiq;
- op de pijpleiding Oost–West, waarlangs het koninkrijk zijn export buiten de Straat van Hormuz om naar de Rode Zee verplaatst. Begin oktober was de doorvoer er hersteld tot 5,8 miljoen vaten per dag.
Riyad heeft deze aanvallen vooralsnog niet officieel bevestigd. Desondanks beschouwt de markt verstoringen van de olieleveringen uit het Midden-Oosten als een reëel risico. Op vrijdag meldde ook de Britse dienst UKMTO een tanker in de Straat van Hormuz die beschadigd was door explosieven die vanaf een klein vaartuig waren aangebracht.
3. OPEC+: vergadering van 1 november en quota voor 2027
Saudi-Arabië, Rusland, Irak, Koeweit, Kazachstan, Algerije en Oman houden zondag een vergadering. Volgens bronnen binnen de alliantie is het basisscenario de quota voor december ongewijzigd te laten. Dat wordt de derde opeenvolgende pauze na zes maanden van geleidelijke productieverhoging.
OPEC+-quota voor november 2026
- Saudi-Arabië — 10,5 miljoen vaten per dag;
- Rusland — 9,9 miljoen vaten per dag;
- Irak — 4,4 miljoen vaten per dag;
- Koeweit — 2,7 miljoen vaten per dag;
- Kazachstan — 1,6 miljoen, Algerije — 1,0 miljoen, Oman — 0,8 miljoen vaten per dag.
Het besluit is grotendeels symbolisch: de feitelijke productie in de Perzische Golf ligt nog steeds aanzienlijk onder de quota. Voor beleggers zijn de signalen over het beleid voor 2027 belangrijker. De alliantie handhaaft ongeveer 2 miljoen vaten per dag aan verlagingen die in 2022 zijn ingevoerd en heeft de audit van de productiecapaciteit van de leden, op basis waarvan nieuwe basisniveaus worden vastgesteld, nog niet afgerond. De volledige ministeriële vergadering van OPEC+ is gepland op 29 november.
4. Vraag- en aanbodbalans: voorraden krimpen
Volgens een raming van het IEA daalt de wereldwijde vraag naar olie in 2026 met 2,6 miljoen vaten per dag tot 102,4 miljoen. Het aanbod daalt nog sterker — met 5,8 miljoen vaten per dag. Daardoor blijft de markt tot het einde van het jaar in een tekort:
- eind september lagen de wereldwijde olievoorraden 509 miljoen vaten onder het niveau van eind februari;
- uit de strategische reserves van IEA-landen is al circa 330 miljoen vaten vrijgegeven; besloten is de resterende volumes sneller vrij te geven, in de eerste plaats diesel;
- het tekort aan middeldestillaten blijft volgens de prognose van het agentschap ook in 2027 bestaan.
OPEC verlaagde ook de prognose voor de groei van de wereldwijde vraag in 2026 — tot 400 duizend vaten per dag tegen aanvankelijk 1,4 miljoen.
5. Azië: China keert terug naar de inkoop
De olie-import in China zal in oktober naar schatting meer dan 10 miljoen vaten per dag bedragen — het hoogste niveau sinds maart. Chinese raffinaderijen ontvangen partijen die begin augustus zijn gecontracteerd, toen Brent onder $80 zakte. De commerciële voorraden in China worden op circa 1,19 miljard vaten geschat; bij een stijgende import kan de daling ervan stoppen. Voor exporteurs is dit een steun voor de vraag. Voor Russische leveranciers is de situatie complexer: India koopt actiever olie uit het Midden-Oosten en de export uit de Perzische Golflanden was in september hersteld tot ongeveer 75% van het vooroorlogse niveau.
6. Russische olie en olieproducten: kortingen op Urals en exportverbod op diesel
Voor de Russische olie- en gassector was oktober gemengd. De absolute prijzen voor Urals stegen mee met Brent, maar de kortingen liepen op. In de haven van Novorossiejsk bereikte de korting voor Suezmax-partijen $28,85 per vat — het hoogste niveau sinds maart, en de vrachtprijzen bereikten historische hoogtepunten. Op de binnenlandse markt voor olieproducten zet de overheid de handmatige regulering voort:
- het exportverbod op benzine voor alle marktdeelnemers geldt tot 31 januari 2027;
- het exportverbod op diesel voor producenten verliep op 31 oktober. Volgens sectorgegevens is verlenging tot eind 2026 gepland met behoud van leveringen via quota;
- na de gesprekken tussen de presidenten van Rusland en de VS op 9 oktober zijn de Amerikaanse sancties op Russische diesel voor een half jaar opgeschort, tot 7 april 2027;
- de Staatsdoema heeft in eerste lezing de begroting voor 2027–2029 aangenomen, waarin een lagere basisolieprijs is opgenomen voor de berekening van de olie- en gasinkomsten.
7. Europese gasmarkt: TTF boven €100 per MWh
Europees gas werd duurder tot de hoogste niveaus in bijna vier jaar. De day-ahead-prijs op het TTF-hub bereikte vrijdag circa €104 per MWh (ongeveer $1204 per duizend kubieke meter), het decembercontract circa €103. Volgens gegevens van GIE waren de ondergrondse gasopslagen van de EU op 26 oktober gevuld tot 74,9% (80 miljard kubieke meter), aanzienlijk lager dan vorig jaar. Europa concurreert met Aziatische kopers om LNG-partijen, en het hoofd van Gazprom, Aleksej Miller, sloot niet uit dat de piekprijzen in een koude winter kunnen stijgen tot $2500 per duizend kubieke meter.
8. Kolen en elektriciteitsopwekking: gas wordt duurder, kolen keren terug
Duur LNG heeft de vraag naar kolen in Azië doen terugkeren. Energiekolen Newcastle handelen rond $150 per ton — nabij meerjarige hoogtepunten, 45% duurder dan een jaar geleden. Omgerekend naar eenheid energie zijn kolen ongeveer 80% goedkoper dan LNG, waardoor China, Japan en Zuid-Korea in het vierde kwartaal hun import met ongeveer 20 miljoen ton kunnen verhogen. Voor opwekkingsbedrijven betekent dit stijgende kosten voor brandstof en elektriciteit, voor kolenexporteurs een sterk jaareinde.
9. Hernieuwbare energie en energietransitie: op weg naar COP31
In de focus van hernieuwbare energie staat de klimaatconferentie COP31, die van 9 tot 20 november in Antalya plaatsvindt. Het voorzitterschap van Turkije en Australië bevordert het doel "35 tegen 35": het aandeel elektriciteit in het wereldwijde eindenergieverbruik verhogen tot 35% in 2035. In november presenteert het IEA ook het rapport Renewables 2026 en World Energy Outlook 2026. De energiecrisis van 2026 heeft de belangstelling voor energiezekerheid, elektrificatie en energieopslag vergroot.
Wat marktdeelnemers deze week in het oog houden
- 1 november — besluit van OPEC+ over de productie voor december en signalen over de quota voor 2027;
- 3 november — tussentijdse verkiezingen in de VS: de markt vreest hervatting van aanvallen op Iran erna;
- scheepvaart in de Straat van Hormuz en aanvallen op Saoedische raffinaderijen en pijpleidingen;
- gasonttrekking uit Europese gasopslagen en de dynamiek van TTF bij het intreden van kou;
- het definitieve besluit van de Russische regering over de export van diesel.
Begin november bepalen vooral geopolitiek en voorradentekorten de grondstoffenmarkten. Voor beleggers, olie- en brandstofbedrijven betekent dit hoge volatiliteit van de prijzen voor olie, gas, kolen en olieproducten, op zijn minst tot het einde van het jaar.