Olie Markt: Geopolitieke premie houdt Brent boven $105
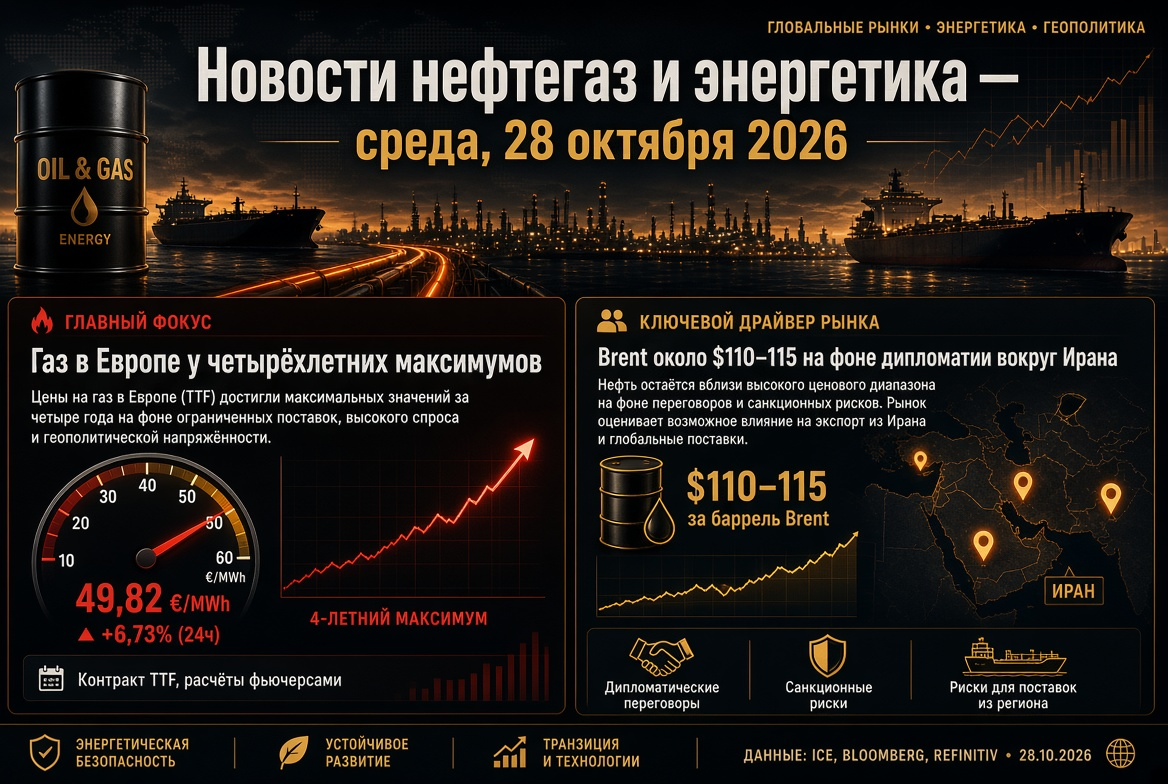
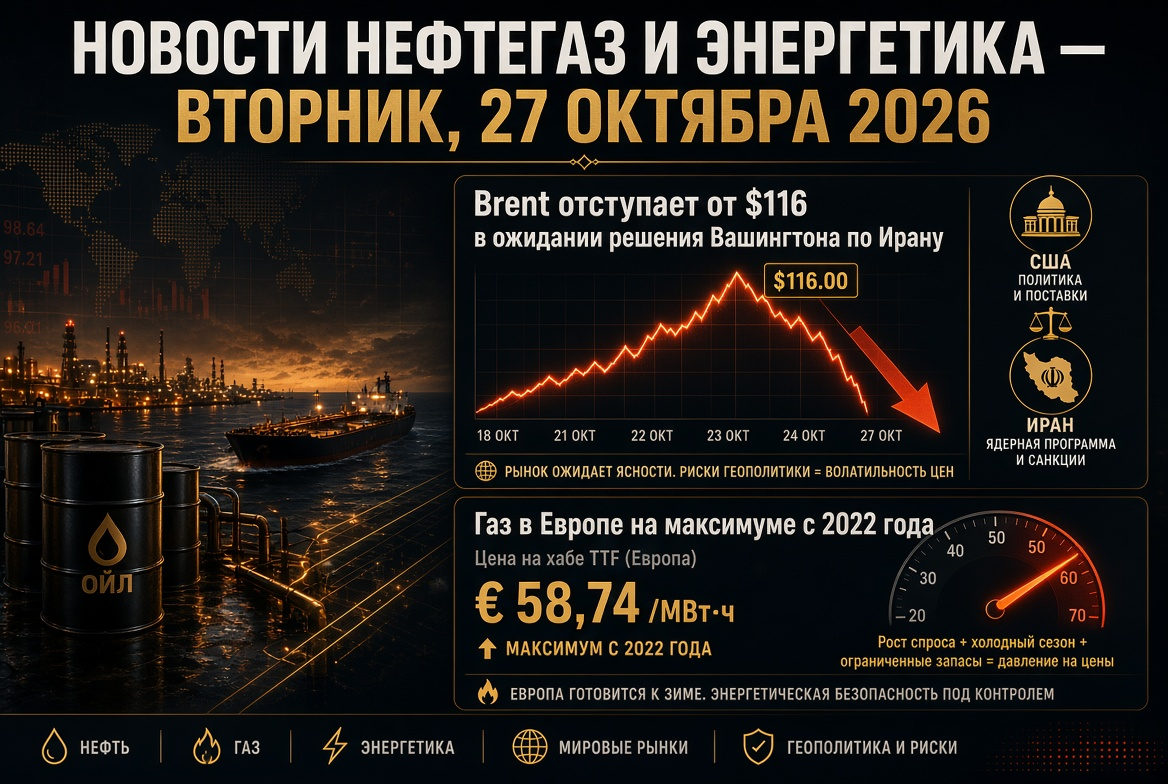
Op 14 oktober noteerde de decemberfuturesprijs voor Brent olie rond de $106,3–106,5 per vat, intraday stijgend tot $107,15. De Amerikaanse WTI verhandelt rond de $95. Een jaar geleden kostte olie ongeveer $62–63, wat betekent dat de stijging in de afgelopen twaalf maanden meer dan 70% bedraagt.
Key drivers voor de prijzen:
- Straat van Hormuz. Aanvallen op schepen blijven aanhouden: tankers die zonder toestemming van Teheran varen, worden opgeblazen door mijnen; op 13 oktober zonk een containerschip bij de uitgang van de straat. Iran koppelt de volledige opening van de straat aan het vervullen van zeven voorwaarden die aan Washington zijn gesteld.
- Aanvallen van Houthi's op Saoedi-Arabië. De beweging "Ansar Allah" heeft aanvallen op objecten van Saudi Aramco in Dhahran en Oostelijke Provincie, een raffinaderij in Riyad en de luchthaven van de hoofdstad aangekondigd, waarbij zij hebben beloofd hun lijst met doelwitten uit te breiden.
- Kloof tussen de beurs en de fysieke markt. Werkelijke partijen grondstoffen zouden volgens prijsagenturen ongeveer $129 per vat waard zijn — aanzienlijk duurder dan papier Brent.
- Record vrachtkosten. Het vervoer van Russische olie van de havens in de Baltische en Zwarte Zee naar India kost $27–32 per vat, terwijl het transport van Ras Tanura naar Rotterdam is gestegen van ongeveer $2 in 2025 naar meer dan $35.
Analisten verwachten schommelingen in WTI binnen het bereik van $90–100 in de komende weken; verdere escalatie in het Midden-Oosten kan Brent terugbrengen naar de pieken van de lente boven de $120.
IEA Rapport: Daling van de vraag naar olie vergelijkbaar met grootste crises
Het oktober rapport van het IEA was het belangrijkste analytische evenement van de week voor de olie- en gassector. De belangrijkste cijfers:
- De mondiale vraag naar olie zal in 2026 dalen met 2,61 miljoen vaten per dag — naar 102,38 miljoen bpd (de prognose is met ongeveer 110 duizend bpd verlaagd).
- De mondiale olieaanbieding zal in 2026 met 5,8 miljoen bpd dalen — naar 100,7 miljoen bpd.
- Een terugkeer naar consumptiegroei wordt niet voor maart 2027 verwacht; in 2027 zal de vraag ongeveer 104,38 miljoen bpd bedragen, wat nog steeds onder het niveau van 2025 ligt.
- De grootste verliezen zijn voor distillaten en petrochemische grondstoffen, vooral in Azië.
Het IEA versnelt ook de vrijgave van strategische reserves: na de recordbeslissing in maart om 400 miljoen vaten vrij te geven, heeft het agentschap landen aangespoord om sneller diesel uit reserves op de markt te brengen. OPEC heeft op zijn beurt voor de zesde keer op rij de vraagprognose voor 2026 verlaagd, maar de groeiprognose voor 2027 verhoogd, waarbij de noodzaak wordt benadrukt om uitgeputte voorraden aan te vullen.
OPEC+: Quota bevroren, werkelijke productie onder plan
Zeven OPEC+ landen hebben de doelstellingen voor de olieproductie voor november ongewijzigd gelaten. De quota zijn als volgt verdeeld:
- Saoedi-Arabië — 10,478 miljoen bpd;
- Rusland — 9,949 miljoen bpd;
- Iraq — 4,431 miljoen bpd;
- Koeweit — 2,676 miljoen bpd;
- Kazachstan — 1,628 miljoen bpd;
- Algerije — 1,007 miljoen bpd;
- Oman — 841 duizend bpd.
In de praktijk blijven de quota grotendeels op papier staan: door de oorlog en logistieke beperkingen ligt de werkelijke productie van verschillende deelnemers aanzienlijk onder de doelstellingen. De structuur van de alliantie is veranderd na het vertrek van de VAE uit OPEC en OPEC+ per 1 mei 2026. De volgende bijeenkomst van de "zeven" is gepland op 1 november, de vergadering van de monitoringcommissie op 29 november.
Russische en Amerikaanse dieseldeal: Nieuwe factor voor de oliemarkt
De markt voor olieproducten blijft de overeenkomst verwerken die op 9 oktober werd bereikt tijdens een telefoongesprek tussen de presidenten van Rusland en de VS. Het Amerikaanse ministerie van Financiën heeft een vergunning verleend die de sancties op Russische diesel tijdelijk versoepelt. De parameters van de deal zijn:
- meer dan 300 duizend ton diesel op de Amerikaanse en mondiale markten in oktober;
- nog eens 500 duizend ton in november en daarna ongeveer 1 miljoen ton;
- op termijn — tot 3 miljoen ton per maand, afhankelijk van de toestand van Russische raffinaderijen.
Moskou heft vroegtijdig de beperkingen op de export van diesel op. Voor Russische oliebedrijven betekent dit extra valutainkomsten en een stimulans voor het maximaliseren van de raffinagecapaciteit. Voor Washington is het een instrument om de brandstofprijzen voor de verkiezingen in het Congres te verlagen. De Europese diplomatie heeft de deal bekritiseerd en nieuwe sancties aangekondigd. De uitvoerbaarheid blijft een vraagpunt: na de aanvallen op raffinaderijen afgelopen zomer is een deel van de verwerkingscapaciteit nog steeds aan het herstellen.
“Energiebestand”: Broze pauze voor infrastructuur
Op 11 oktober kondigde Donald Trump de inwerkingtreding aan van een "energiebestand" tussen Rusland en Oekraïne — een wederzijds akkoord om aanvallen op energie-infrastructuur te vermijden. Het Kremlin noemde het idee positief, maar er zijn geen officiële voorwaarden gepubliceerd. De aanvallen op Oekraïense energie-objecten gingen op 12 oktober door, en pas op 13 oktober vond de eerste dag zonder dergelijke aanvallen plaats. Voor de deelnemers op de energiemarkt is de stabiliteit van de pauze cruciaal: juist de aanvallen op raffinaderijen waren een van de factoren voor het wereldwijde tekort aan diesel in 2026.
Gas en LNG: Europa gaat de winter in met een tekort aan voorraden
De Europese gasmarkt is het meest gespannen segment van de wereldwijde energievoorziening. De futures op de TTF-hub zijn gestegen tot €86–87 per MWh, het hoogste sinds december 2022; de stijging van het afgelopen jaar bedraagt ongeveer 170%. Redenen:
- uitval van de export van Qatarese LNG na schade aan de installaties in Ras Laffan;
- de ondergrondse opslagtanks in de EU zijn voor ongeveer 73% gevuld bij een seizoensnorm van ongeveer 90%;
- ernstige concurrentie met Azië voor vrije partijen vloeibaar aardgas.
Een deel van de analisten handhaaft een gematigde prognose — ongeveer €56 per MWh in het vierde kwartaal, dankzij een versnelde injectie. Echter, fysieke beperkingen op de gasmarkt worden niet opgelost door diplomatieke uitspraken. Opmerkelijk is dat de leveringen van Russische arctische LNG naar de Europese havens in de afgelopen negen maanden met ongeveer 9,5% zijn gestegen.
Kolen: De terugkeer van de belangrijkste brandstof in Azië
De schaarste aan LNG heeft kolen de grootste begunstigde gemaakt van de crisis. Energie kolen uit Newcastle worden verhandeld voor ongeveer $149–150 per ton, dicht bij de driejarige pieken, met een stijging van meer dan 40% in een jaar. Met de LNG-prijs in Azië rond de $25 per MMBtu is hoogwaardige kolen voor energiebedrijven ongeveer 80% goedkoper. Het IEA verwacht een recordvraag naar kolen in 2026: China, India, Japan, Zuid-Korea en delen van Europa verhogen hun kolenproductie. Het vierde kwartaal is traditioneel het piekseizoen voor import, dus de kolenexport kan tegen het einde van het jaar aanzienlijk toenemen. In India bereikte het aantal elektriciteitscentrales met brandstofvoorraden onder de 25% van de norm op 1 oktober 85.
HER en Elektriciteit: Recordproductie en Netwerkproblemen
De energietransitie gaat door, zelfs in het licht van de olie- en gascrisis. In 2025 hebben hernieuwbare energiebronnen voor het eerst in een eeuw de kolen in de wereldwijde elektriciteitsproductie overtroffen. Verse records:
- Australië: Op 11 oktober bereikte de productie op zonnedaken in het belangrijkste energiesysteem van het land 17,5 GW, en het aandeel zonne-energie in de consumptie was 72%;
- India: De dagelijkse zonneproductie bereikte op 30 september een nieuw record;
- VS: In mei overschreed de zonneproductie voor het eerst de kolenproductie.
De keerzijde zijn recordbeperkingen op de productie van HER en negatieve prijzen voor elektriciteit tijdens piektijden van zonlicht. Dit bevestigt dat investeringen in energieopslagsystemen en elektriciteitsnetinfrastructuur een sleutelthema worden voor energiebedrijven.
De Russische Brandstofmarkt: Stabilisatie onder toezicht van de toezichthouder
De interne markt voor olieproducten in Rusland bevindt zich in een fase van onzekere stabilisatie:
- de gemiddelde detailhandelsprijs voor benzine — 78,73 roebel per liter, diesel — 86,72 roebel;
- vanaf begin dit jaar is benzine met 21% duurder geworden, wat duidelijk boven de algemene inflatie ligt;
- op de beurs daalde de A-92 deze week tot 69,4 duizend roebel per ton, terwijl de A-95 steeg tot 70,9 duizend roebel;
- de FAS heeft prijsovereenkomsten voor brandstof ondertekend met 35 regio's.
Het belangrijkste risico is onvoorziene onderhoudswerkzaamheden aan raffinaderijen: de uitbreiding van de dieselexport vereist een balans tussen externe verplichtingen en volledige dekking van de interne markt.
Wat belangrijk is voor investeerders en deelnemers aan de energie-markt
- Olie: De geopolitieke premie blijft bestaan; de basisrange voor Brent is $100–110 met het risico op pieken bij aanvallen op de infrastructuur van de Perzische Golf.
- Olieproducten: Diesel blijft het meest schaarse product; Russische leveringen en strategische reserves van het IEA kunnen de premie deels verlagen.
- Gas: Europese prijzen zijn gevoelig voor weer en injectietempo; een koude winter kan de TTF boven de €100 brengen.
- Kolen: De steun voor prijzen blijft tot het einde van het jaar bestaan te midden van de seizoensgebonden vraagpiek in Azië.
- Belangrijke datums: De OPEC+ bijeenkomst op 1 november en gegevens over olie- en gasvoorraden in de VS en Europa.
De mondiale energievoorziening in de herfst van 2026 bevindt zich in een modus van gelijktijdige aanbodschok en vraagcompressie. Voor olie- en gasbedrijven is dit een periode van hoge opbrengsten en verhoogde risico's, voor consumenten een tijd van dure energie, en voor de SES-sector en opslagbedrijven een venster voor versnelde groei.