Nieuws uit de olie- en gasindustrie en energie: vrijdag 11 september 2026 - Brent stabiliseert boven $102 na grootste tankaanval in de Straat van Hormuz, gas in Europa boven €80
De wereldwijde brandstof- en energiesector staat op vrijdag 11 september 2026 voor een volledige prijschaos. Brent-olie wordt voor het eerst sinds eind mei verhandeld boven $102 per vat, de Europese gasbenchmark TTF heeft de €80 per MWh voor het eerst sinds januari 2023 doorbroken, terwijl de ondergrondse gasopslag in de EU slechts voor tweederde gevuld is bij een seizoensnorm van meer dan 80%. Een golf van aanvallen op de scheepvaart in de Straat van Hormuz, de grootste sinds het begin van de oorlog, heeft als trigger gediend, vergezeld van een tweede front in de Rode Zee. Voor investeerders, olie- en brandstofbedrijven, raffinaderijoperators en spelers op de markten voor gas, kolen, elektriciteit en hernieuwbare energie is de belangrijkste vraag van de dag: hoeveel meer geopolitieke premie kan de wereldeconomie absorbereren voordat de vraag naar energiebronnen begint af te brokkelen.
Hoofdthema van de dag: tankoorlog in de Straat van Hormuz bereikt een nieuw niveau
In de nacht van woensdag hebben de VS vijf Iraanse olietankers in de Golf van Oman en bij het eiland Kharg tot zinken gebracht als onderdeel van het 'tankers voor tankers'-beleid dat Washington begin september heeft aangekondigd. Teheran reageerde met aanvallen op tien schepen nabij de Straat van Hormuz en een raketaanval op de Amerikaanse basis Al-Azraq in Jordanië. Volgens maritieme monitoren is minstens één bemanningslid van de tanker omgekomen, en een ander wordt vermist. Dit is de grootste serie aanvallen op de commerciële scheepvaart sinds 28 februari, toen de oorlog begon.
Het fysieke beeld voor de olie- en gasmarkt verslechtert in drie dimensies:
- Uitbreiding van de verboden zone. De IRGC heeft een maritieme beperkte zone aangekondigd van Chabahar via de Golf van Oman naar de Arabische Zee en heeft tankbemanningen opgeroepen hun schepen onmiddellijk aan de kust van Bahrein en Koeweit te verlaten.
- Verzekering en vracht. Nieuwe incidenten maken de beschikbaarheid van militaire risico's voor schepen die op 'niet-geverifieerde' routes varen praktisch nihil, wat de transit door de straat op minimale niveaus handhaaft.
- Milieurisico. Beschadigde en deels gezonken tankers in de Perzische Golf maken het water een bedreiging voor ontziltingsinstallaties en aanverwante infrastructuur van landen aan de Golf.
Olie: Brent boven $102, WTI op $96 - de markt herschrijft prijsverwachtingen
De belangrijkste referentiewaarden van de oliemarkt op vrijdagochtend:
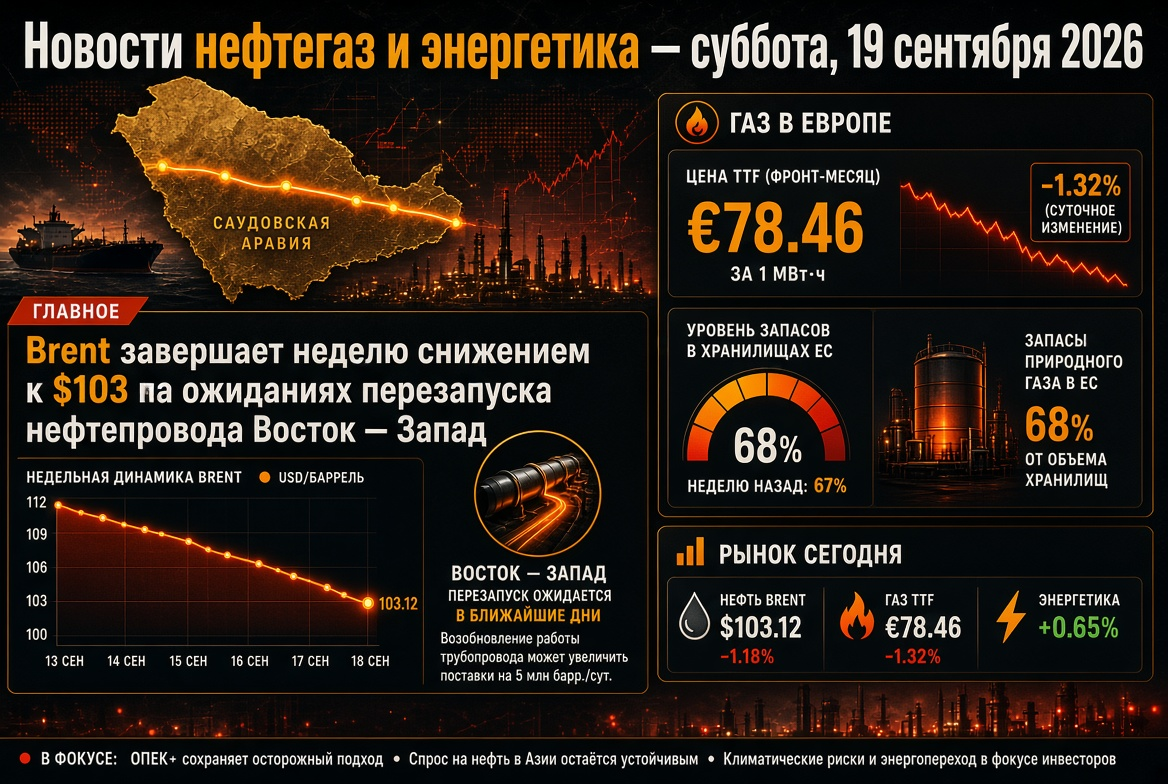
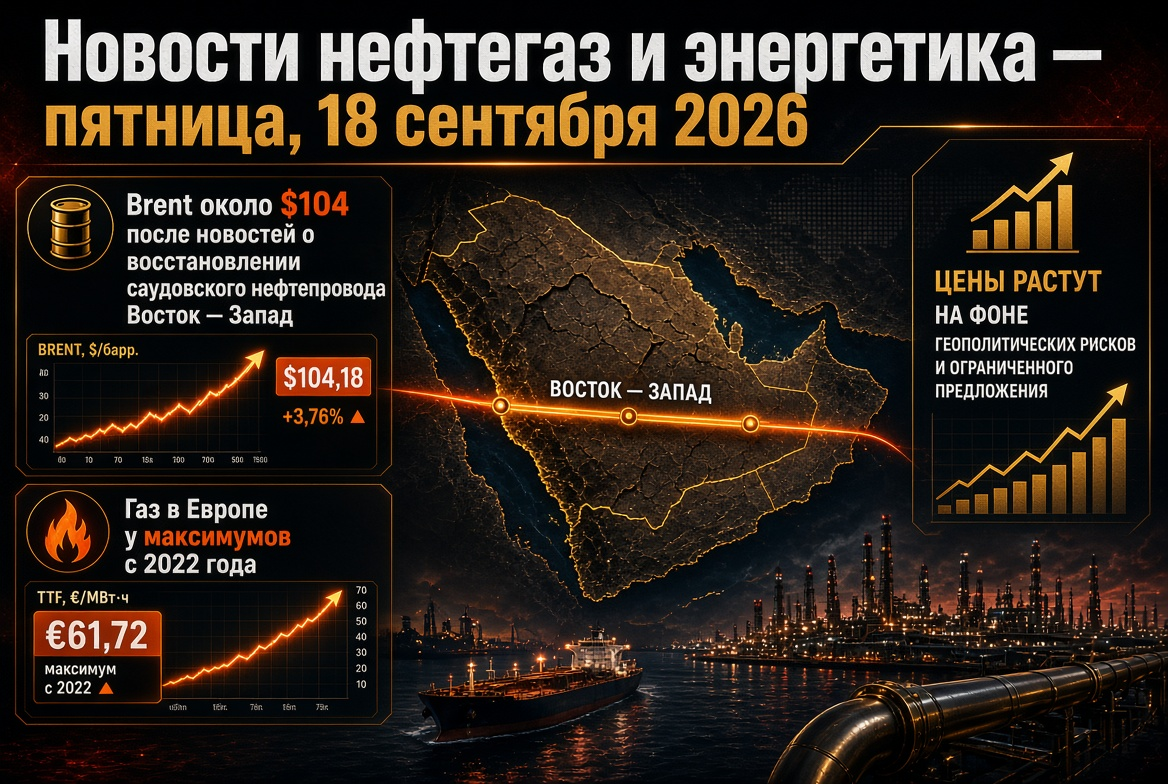
- Brent (novembercontract, ICE): steeg woensdag met 3,4% tot $101,21, en bereikte donderdag op het hoogtepunt $102,4–102,9 - het hoogste niveau sinds 22 mei. De jaarlijkse piek van $126,41 (30 april) blijft een referentie voor het 'bearish' scenario in de Straat van Hormuz.
- WTI (oktobercontract, NYMEX): stabiliseerde zich in de range van $96–97 per vat.
- Voorspellingen: De septemberoverzicht van het Amerikaanse ministerie van Energie voorspelt een gemiddelde prijs voor Brent rond de $90 in de tweede helft van 2026 en een daling naar $74 in 2027 - cijfers die bij de huidige prijzen al verouderd lijken twee dagen na publicatie. Langetermijnmodellen van verschillende Aziatische banken wijzen op $113–114 over 12 maanden.
Voorraad en fysiek evenwicht
De wereldwijde olievoorraden zijn, volgens de schattingen van de Amerikaanse toezichthouder, sinds het begin van het jaar met ongeveer 400 miljoen vaten gedaald, en het herstel van de productie in het Midden-Oosten naar pre-oorlogs niveaus is uitgesteld tot het tweede kwartaal van 2027. De strategische voorraad van de VS bedraagt ongeveer 286,6 miljoen vaten, het laagste niveau sinds het begin van de jaren 80. De commerciële olievoorraden in de VS, voorafgaand aan de verschoven wekelijkse rapportage op donderdag, bedroegen 424,5 miljoen vaten met een raffinagecapaciteit van 98%; de voorraden distillaten liggen 14% onder de vijfjarige norm en zouden naar verwachting al in september onder de 100 miljoen vaten dalen.
OPEC+ en maandelijkse rapporten
Zeven OPEC+-landen hebben tijdens de vergadering van 6 september de oktoberquota ongewijzigd gelaten na zes maanden van productie-uitbreiding; de volgende bijeenkomst is op 4 oktober. Het maandelijkse rapport van OPEC, dat donderdag verschijnt, schept het kader van de vraag na de verlaagde prognose voor de groei van de consumptie in augustus van 2026 tot 0,58 miljoen vaten/dag. Het Internationaal Energieagentschap verwacht een daling van de wereldwijde vraag met 1,6 miljoen vaten/dag bij een tekort van 1,8 miljoen vaten/dag in het derde kwartaal en een productie van 8,3 miljoen vaten/dag in de Golf, die nog steeds is stilgelegd.
Rode Zee: aanvallen van Houthi's op de raffinaderij in Jazan openen een tweede front voor olie-export
Terwijl de markt de situatie in de Straat van Hormuz volgde, hebben de Jemenitische Houthi's op 7-8 september een serie aanvallen uitgevoerd met drones en raketten op de olieraffinaderij van Saudi Aramco in Jazan, met een capaciteit van 400 duizend vaten/dag, evenals op de tankparken in Jazan en Abha. De fabriek is stilgelegd; de door Riyad geleide coalitie heeft beloofd 'te reageren op de bronnen van de bedreiging'. Tegelijkertijd zijn de Houthi's in gevechten bij de haven van Mocha, en naderen ze de kust van Bab-el-Mandeb.
De betekenis van dit front voor de wereldwijde energievoorziening is moeilijk te overschatten: na de sluiting van de Straat van Hormuz heeft Saoedi-Arabië de export omgeleid via de 'Oost-West'-pijpleiding naar de terminal Yanbu, waar in juni meer dan 90% van de maritieme leveringen van het koninkrijk plaatsvond. Het door de Houthi's aangekondigde embargo dwingt tot het omleiden van Aziatische partijen via het Suezkanaal, waardoor de reis met ongeveer 30 dagen wordt verlengd en de vrachten toenemen. De bedreiging voor Yanbu is een bedreiging voor de laatste grote omleidingsroute voor Midden-Oosterse olie.
De gasmarkt in Europa: TTF boven €80, opslag op 67% - slechtste start van de winter in 15 jaar
De frontale termijn TTF verhandelde donderdag tussen de €80,3 en €80,8 per MWh (ongeveer $985 per duizend kubieke meter), voor het eerst boven de €80 sinds de winter van 2023. Sinds het begin van het conflict is de prijs met ongeveer 150% gestegen, en sinds het begin van het jaar met meer dan 120%. De Britse NBP nadering 200 pence per therm. Oorzaken voor de stijging:
- aanvallen op tankers in de Perzische Golf en aanhoudende stillegging van LNG-export uit Qatar;
- uitbreiding van de spread tussen JKM en TTF, die spotleveringen naar Azië trekt;
- record lage voorraden: op 9 september waren de EU-opslagtanks voor 67,33% gevuld (71,87 miljard kubieke meter) bij een vijfjarig gemiddelde van ongeveer 84%.
De spreiding tussen landen blijft kritiek: Duitsland - ongeveer 53%, Oostenrijk - 67%, Frankrijk - 71%, Italië - 83%. Europese operators pompen gas in recordtempo, maar tegen de hoogste prijzen in vier jaar. In de Amerikaanse markt daarentegen is Henry Hub gedaald tot onder de $2,8 per miljoen BTU - de transatlantische arbitrage voor Amerikaanse LNG-exporteurs heeft historische proporties bereikt.
LNG en kolen: de Qatar-tekorten worden opgevangen door de Atlantische Oceaan en kolengeneratie
De schade aan het Ras Laffan complex heeft ongeveer 17% van de exportcapaciteit van Qatar uitgeschakeld; volledige herstel wordt geraamd op maximaal vijf jaar en een verlies van ongeveer $20 miljard aan jaarlijkse inkomsten. Ongeveer 15 geladen LNG-tankers liggen stil voor de Straat van Hormuz, terwijl er nog twee worden geladen in de haven - de markt beschouwt de terugkeer van lege schepen naar huis als een mogelijke voorbereiding op de herstart van de shippings, maar zonder doorgang door de straat blijft dit een signaal en geen levering.
Voor de kolensector betekent de LNG-crisis een ongeplande vraagspiek. Het volume van de overstap van gas naar kolen in Europa en Azië wordt geschat op 40-60 miljoen ton; de productie van kolen in Zuid-Korea is met bijna 40% gestegen, in Japan met meer dan 11%. De prijzen in Newcastle blijven rond $130 per ton, ondersteund door verstoringen in de Indonesische leveringen, terwijl de wereldwijde vraag naar kolen in 2026 met ongeveer 3% kan groeien, tot 9,1 miljard ton.
Olieproducten en raffinaderijen: de verwerkingsmarge neemt toe, Rusland handhaaft de binnenlandse markt handmatig
De wereldwijde markt voor gemiddelde distillaten blijft het smalste segment: het tekort aan diesel en kerosine in Azië en Europa ondersteunt de krakspread op meerjarenniveaus, terwijl de seizoensgebonden onderhoud van Amerikaanse raffinaderijen tijdelijk de aanbod vermindert. De sluiting van de raffinaderij in Jazan verwijdert meer dan 200 duizend vaten/dag aan export volumens van diesel en nafta van de markt.
In Rusland opereert de binnenlandse markt voor olieproducten handmatig:
- de totale exportverbod op benzine is verlengd tot 31 januari 2027, de beursnorm voor verkopen is verlaagd tot 10% (waarvan 8% adresspecifieke transacties), wat feitelijk ongeveer 2% van de output voor de vrije markt overlaat;
- beursindexen dalen paradoxaal genoeg ondanks het tekort: de gemiddelde prijs van Aи-92 op de SPbMTSB op 8 september is 69,2 duizend roebel per ton, Aи-95 - 71,8 duizend roebel per ton, met een handelsvolume van 11,6 duizend ton per sessie - driemaal lager dan de norm;
- de reden is het uitstel van de verzending op basis van beurscontracten met maanden als gevolg van stilstanden in raffinaderijen na drones-aanvallen; het prijsverschil tussen de basisniveaus bedraagt 25 duizend roebel per ton;
- het tekort wordt gecompenseerd door zee-import van benzine uit India van maximaal 400 duizend ton per maand.
Elektriciteit en hernieuwbare energie: energietransitie als de enige voorspelbare trend
Te midden van de grondstoffenchaos versnelt de structurele verschuiving in de elektriciteitssector. De wereldwijde vraag naar elektriciteit stijgt met 3,6% in 2026, gestuwd door datacenters, elektrisch vervoer en airconditioning, terwijl hernieuwbare bronnen voor het eerst meer elektriciteit produceren dan kolen wereldwijd. Zonne-energie voegt ongeveer 600 TWh toe en neemt de tweede plaats in na waterkracht. Echter, de kortetermijnkwetsbaarheid blijft bestaan: in Europa daalde het aandeel van windenergie begin deze week onder de 15% van de vraag, wat direct resulteerde in een stijging van de gas- en elektriciteitsprijzen. Elke euro stijging in TTF verhoogt de economie van opslageenheden, netwerkinvesteringen en langetermijncontracten voor 'groene' elektriciteit.
Kalender: wat te volgen voor de spelers op de TЭK-markt op vrijdag
- Marktreactie op het maandelijkse rapport van OPEC en de uitgestelde wekelijkse statistieken van het Amerikaanse ministerie van Energie over olie-, benzine- en distillatenvoorraden.
- Gegevens over inflatie in de VS voor augustus: de grondstoffenchaos verhoogt de kans op strengere retoriek van de Fed, wat de speculatieve vraag naar olie remt.
- Verklaringen van de coalitie over Jemen en andere signalen over de status van de terminal in Yanbu.
- Dynamiek van de injectie in Europese opslagfaciliteiten en de spread tussen JKM en TTF als indicator voor de concurrentie voor spot LNG.
- Weekresultaten op de SPbMTSB en beslissingen van Russische toezichthouders over beursnormen en brandstofimport.
Conclusies en risico's voor investeerders en bedrijven in de energiesector
- Olie. Het niveau van $100 is van weerstand naar ondersteuning gegaan; het scenario voor het kwartaal varieert van $85 bij de-escalatie tot $120 bij nieuwe aanvallen op schepen en infrastructuur in de Rode Zee.
- Gas. Europa gaat de verwarmingsperiode in met historisch lage voorraadniveaus; bij een koude winter worden TTF-prijzen boven €90–100 per MWh het basis- en niet het stressscenario.
- Kolen. Noordoost-Azië en delen van Europa zullen hun verhoogde kolenconsumptie handhaven totdat de Qatarese LNG is hersteld - minimaal tot de lente van 2027.
- Olieproducten en raffinaderijen. Krakspreads ondersteunen de marges van verwerkers buiten de conflictzone; in Rusland wordt de winst herschikt van onafhankelijke tankstations naar verticaal geïntegreerde bedrijven.
- HER en elektriciteit. Langetermijnkapitaalstroom naar zonne- en windenergie, opslag en netwerken blijft het enige duurzame investeringsidee temidden van geopolitieke volatiliteit.
De conclusie van de dag voor de mondiale olie- en gas- en energiesector: twee maritieme chokepoints - de Straat van Hormuz en Bab-el-Mandeb - staan gelijktijdig onder vuur, en het is hun toestand, en niet de OPEC+-quota of macrostatistieken, die de prijzen van olie, gas en elektriciteit in de komende weken zal bepalen. Voor de spelers op de TЭK-markt is scenario-aanplanning, diversificatie van leveringslogistiek en discipline in hedging van cruciaal belang.