Hoofdtitel van de dag: de oliesector tussen recordtekorten en de hoop op een 'Hormuz-vrede'
De olieprijzen aan het einde van de week weerspiegelen twee tegenstrijdige factoren. Aan de ene kant de grootste reeks aanvallen op schepen sinds het begin van de oorlog: na de vernietiging van vijf Iraanse tankers door Amerikaanse troepen, viel Teheran tien schepen nabij de Straat van Hormuz aan, terwijl de Revolutionaire Garde beloofde de reactie op nieuwe aanvallen op te schalen. Aan de andere kant is er het bericht van de Financial Times dat regionale diplomaten proberen een tijdelijke overeenkomst te bereiken over het beheer van de scheepvaart in de straat, wat direct een deel van de geopolitieke premie deed verdwijnen.
Het fysieke beeld blijft zwaar:
- Transports door Hormuz: donderdag passeerden slechts zeven schepen de straat, vergeleken met elf de dag ervoor en een gemiddeld aantal van ongeveer 15 over tien dagen; voor de oorlog passeerden er dagelijks ongeveer 130 schepen.
- Saudi-Arabië's productie: daalde in augustus met ongeveer 1,9 miljoen vaten per dag tot 6,24 miljoen vaten per dag — het laagste niveau sinds 1990.
- Tweede front in de Rode Zee: Houthi's namen donderdag de controle over de Jemenitische haven van Mocha over, en een reeks aanvallen op objecten in Abha, Najran en Jazan leidde tot de sluiting van verschillende olie-installaties en verwondingen van 73 personen.
Olie: prijsrichtlijnen en prognoses na een week van stijging
Sluitingsprijzen aan het einde van de week
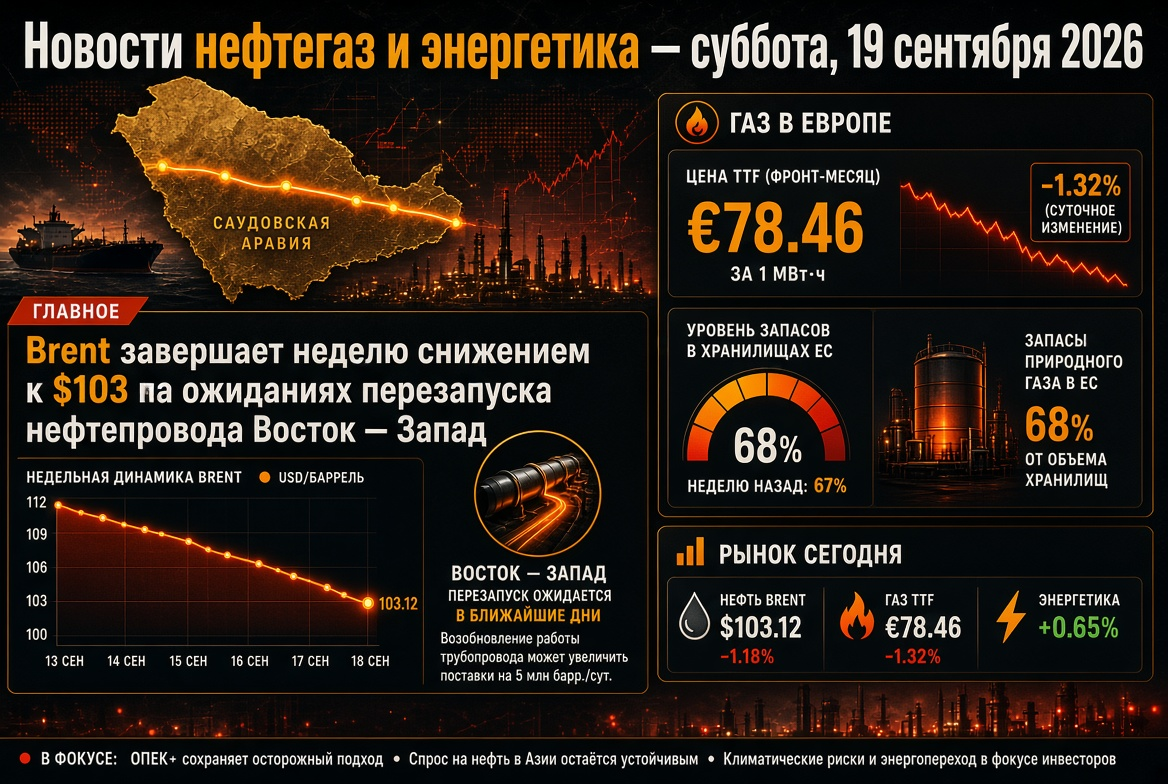
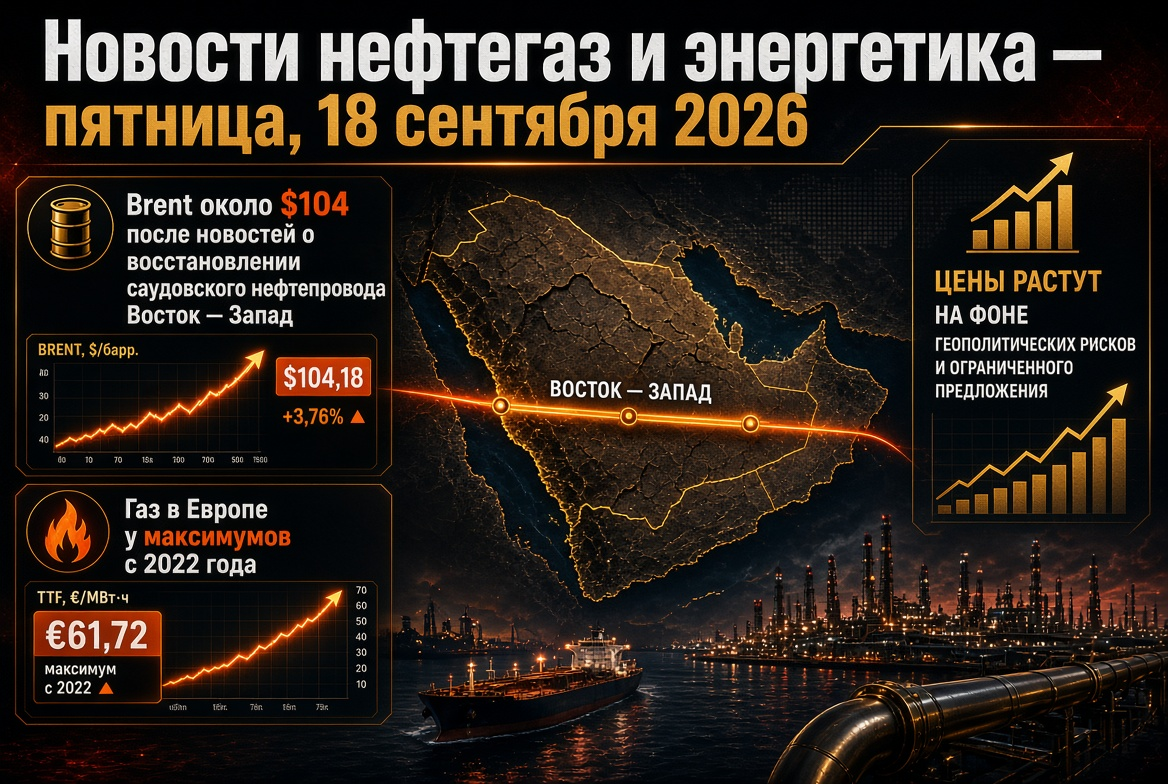
- Brent: ongeveer $103-104 per vat op vrijdag na een intra-dag piek van meer dan $108 op donderdag; de wekelijkse stijging van meer dan 7%, met een jaarlijkse piek van $126,41 (30 april) blijft de bovenste richtlijn.
- WTI: ongeveer $99 per vat na een kortdurende stabilisatie boven de $100.
- Voorraad in de VS: de commerciële olievoorraden daalden in de week tot 4 september met 0,3 miljoen vaten; het Amerikaanse ministerie van Energie verhoogde tegelijkertijd de productieschatting voor 2027 tot 14,3 miljoen vaten per dag.
Herziening van bankprognoses
- Commerzbank verhoogde de jaareinde prognose voor Brent tot $85 (van $75), vliegtuigbrandstof tot $1230 per ton, en diesel tot $1200 per ton.
- Goldman Sachs verwacht $85 voor Brent in december 2026 en $80 in 2027, maar staat een stijging boven $120 toe als de productie in de Golf 4 miljoen vaten per dag onder het pre-oorlogsniveau blijft.
- Analisten van UBS en KCM Trade zien de risico's omhoog verschuiven bij aanhoudende hoge volatiliteit.
IEA en OPEC: twee perspectieven op het evenwicht op de wereldwijde olie-markt
Het vrijdagrapport van het IEA was het strengste sinds het begin van het conflict. Het agentschap verwacht een daling van de wereldwijde vraag naar olie met 2,5 miljoen vaten per dag in 2026 — de grootste gemiddelde jaarlijkse daling sinds de pandemie van 2020 — en een daling van het wereldaanbod met 5,7 miljoen vaten per dag, of ongeveer 6% tegen 2025. In augustus kromp de wereldvoorraad met recordtempo — met 3,1 miljoen vaten per dag, terwijl het wereldwijde raffinage-systeem, volgens de formulering van het agentschap, “op zijn maximum werkt”. Een terugkeer naar overschotten is uitgesteld tot 2027.
OPEC verlaagde donderdag voor de vijfde maand op rij de groeivoorspelling voor de vraag in 2026 — naar 380.000 vaten per dag met een totaal verbruik van 105,84 miljoen vaten per dag — maar in tegenstelling tot het IEA ziet het geen absolute daling. Voor 2027 verhoogde het kartel daarentegen de prognose: een stijging van 2,36 miljoen vaten per dag tot 108,19 miljoen vaten per dag, vooral dankzij China, India en overige Azië. De discrepantie tussen de twee instituten — meer dan 2,8 miljoen vaten per dag voor het huidige jaar — weerspiegelt op zich de mate van onzekerheid waarin oliebedrijven en handelaren functioneren.
Aardolieproducten en raffinaderijen: diesel als de meest krappe segment van de wereldwijde energie
De markt voor aardolieproducten stijgt sneller dan ruwe olie. De gemiddelde detailhandelsprijs van diesel in de VS overschreed voor het eerst de $6 per gallon, en de crack-spreads voor gemiddelde destillaten blijven op meerjarige hoogtepunten. De redenen zijn een dubbele klap voor de wereldwijde raffinage:
- beperkingen op de uitvoer van grondstoffen uit de Perzische Golf en de sluiting van de raffinaderij in Jazan met een capaciteit van 400.000 vaten per dag na aanvallen vanuit Jemen;
- de Oekraïense campagne van aanvallen op Russische raffinaderijen — meer dan 70 aanvallen sinds begin 2026, waardoor de raffinage in Rusland tot het laagste niveau van de afgelopen twee decennia is gedaald.
Rusland heeft het verbod op dieseluitvoer verlengd tot 30 september (verlenging tot het einde van het jaar wordt besproken), het verbod op benzine-uitvoer geldt tot 31 januari 2027, en voor vliegtuigbrandstof tot het einde van november. Moskou importeert voor het eerst in decennia brandstof en heeft een overeenkomst gesloten voor de raffinage van olie in een particuliere raffinaderij in Kazachstan. China verhoogt op zijn beurt vanaf 12 september de detailhandelsprijsplafonds voor benzine en diesel met respectievelijk 260 en 250 yuan per ton — een signaal dat de prijsshock ook de gereguleerde markten in Azië heeft bereikt.
Gas en LNG: Europa gaat de winter in met TTF boven €80 en opslagcapaciteit van 67%
De Europese benchmark TTF corrigeerde op vrijdag naar €80,75 per MWh (daling van 1,6%) en blijft bij de pieken sinds december 2022. Gedurende de maand steeg de prijs met 32%, en over het jaar met 147%. De blokkade van Hormuz heeft ongeveer 20% van de wereldwijde LNG-stromen uitgeschakeld, voornamelijk uit Qatar, en de Europese ondergrondse opslagfaciliteiten (UGS) zijn nog maar ongeveer 67% gevuld tegen een seizoensnorm van boven de 80%. QatarEnergy handhaaft de verwachting om 50% van de capaciteit in een maand te herstellen na normalisatie van de scheepvaart, maar zonder een veilige doorgang voor tankers blijft dat een verklaring. In dit verband hebben twee vertegenwoordigers van de ECB vrijdag verdere renteverhogingen gesuggereerd als de energie-inflatie zich verspreidt naar andere prijzen in de eurozone — een factor die de speculatieve vraag naar grondstoffen beperkt.
Kolen: twaalfweken hoge prijzen als gevolg van de overstap van gas
Energie-kolen in Newcastle werden op 10 september verhandeld rond $148 per ton — het hoogste niveau in twaalf weken, met een stijging van 14,5% in een maand en bijna 47% op jaarbasis. De tekortkoming aan LNG stimuleert de kolenproductie in Noordoost-Azië en delen van Europa, terwijl de wereldwijde elektriciteitsconsumptie, aangedreven door datacenters en airconditioning, de uitfasering van kolen vertraagt. De paradox van het moment: China heeft officieel gemeld dat zonne-energie voor het eerst kolen heeft overtroffen op basis van geïnstalleerde capaciteit, maar op basis van feitelijke productie blijft kolen de grootste bron van elektriciteit ter wereld.
Energie en hernieuwbare energie: structurele trend tegenover kortetermijnchaos
De energietransitie blijft de enige voorspelbare richting in de sector. China leidt op het gebied van investeringen, patenten en export van schone technologieën, India bouwt hernieuwbare capaciteit sneller dan het kan worden benut, en in Europa leidt een overschot aan zonne- en windenergie bij een gebrek aan opslagcapaciteit steeds vaker tot negatieve energieprijzen tijdens de dag. Elke euro die de TTF stijgt, verbetert de economische haalbaarheid van batterijopslag, netwerkinvesteringen en langetermijncontracten voor 'groene' energie. De zakelijke sector herschikt haar portefeuilles: Shell verkocht een gasgestookte elektriciteitscentrale in de VS voor $715 miljoen, en Enbridge koopt het pijpleidingbedrijf Tallgrass voor $2,55 miljard, met een focus op olie-transport infrastructuur.
Logistiek en vracht: tankers als nieuwe bottleneck
Zelfs met fysieke volumes stuit de uitvoer van olie uit de Golf op een tekort aan schepen. De vrachttarief voor VLCC's op de route van het Midden-Oosten naar China bereikte bijna $800.000 per dag, en het transport vanuit de Golf van Mexico naar Azië kost $29,5 miljoen per reis zonder militaire risico's in aanmerking te nemen. Het omleiden van Saoedische ladingen via de Rode Zee en de Middellandse Zee verlengt de vaartijd met 30 dagen en belast de vloot, wat het tekort aan tonnage voor alle exporteurs vergroot.
Waar te letten voor de spelers op de T&E-markt in het weekend
- Eventuele bevestigingen of ontkenningen van de tijdelijke overeenkomst voor de scheepvaart in de Straat van Hormuz en de reactie van Teheran.
- Verklaringen van de coalitie over Jemen na de overname van Mocha en de status van de Yanbu-terminal — het laatste grote omleidingskanaal voor Saoedische olie.
- Dynamiek van injecties in Europese UGS en de JKM–TTF-spread als indicator voor concurrentie om spot LNG.
- Signalering van de Fed en ECB: verscherping van de retoriek kan de grondstoffenrally afkoelen ongeacht de geopolitiek.
- Beslissingen van Russische regelgevers over exportbeperkingen en brandstofimport voor de aanvang van het stookseizoen.
Conclusies en risico's voor investeerders en bedrijven in de energiesector
- Olie. De drempel van $100 blijft als ondersteuning; een diplomatiek doorbraak in Hormuz zou Brent snel naar $85-90 kunnen stuwen, terwijl nieuwe aanvallen op schepen de weg vrijmaken naar $115-120.
- Aardolieproducten en raffinaderijen. Gemiddelde destillaten blijven het meest schaarse segment; de marge van raffineraars buiten het conflictgebied staat op historische hoogte, en detailhandelsprijzen zijn een bron van politieke druk van de VS tot China.
- Gas. Europa gaat de verwarmingsperiode in met een historische tekort aan voorraden; TTF boven €90–100 bij een koude winter is het basis- en niet-stressscenario.
- Kolen. De verhoogde vraag in Azië en Europa zal aanhouden tot ten minste de normalisering van Qatarese LNG.
- Vernieuwbare energie en elektriciteit. De kapitaalinjectie in zonne- en windenergie, opslag en netwerken versnelt, maar de kortetermijnstabiliteit van energienetwerken blijft nog steeds afhankelijk van gas en kolen.
De uitkomst van de week voor de wereldwijde olie- en energiemarkt: de markt kreeg voor het eerst in maanden een hint van een diplomatiek uitweg uit de impasse in Hormuz, maar de fysieke indicatoren — van recordprijzen voor diesel tot de laagste productie in Saudi-Arabië sinds 1990 — wijzen erop dat tekorten de prijzen voor olie, gas en elektriciteit nog vele weken zullen bepalen. Voor T&E-marktdeelnemers zijn scenario-planning, diversificatie van logistiek en discipline in hedging van cruciaal belang.