Belangrijkste nieuws voor woensdagmorgen
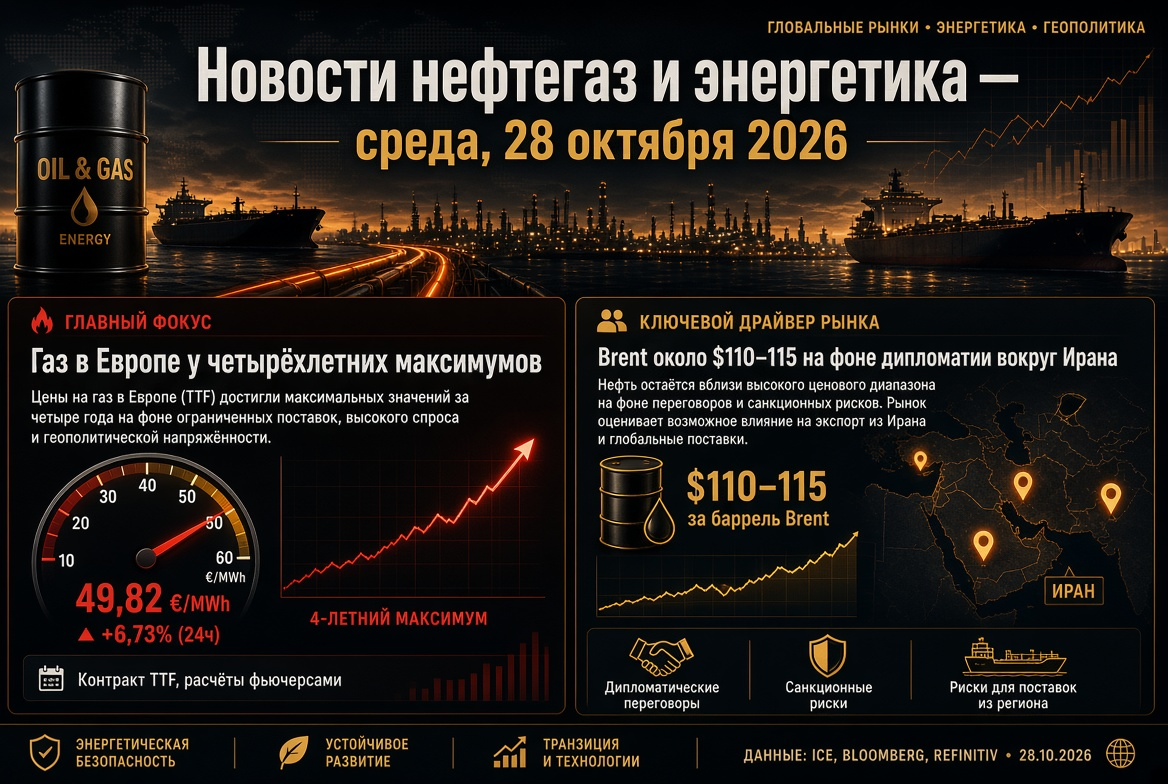
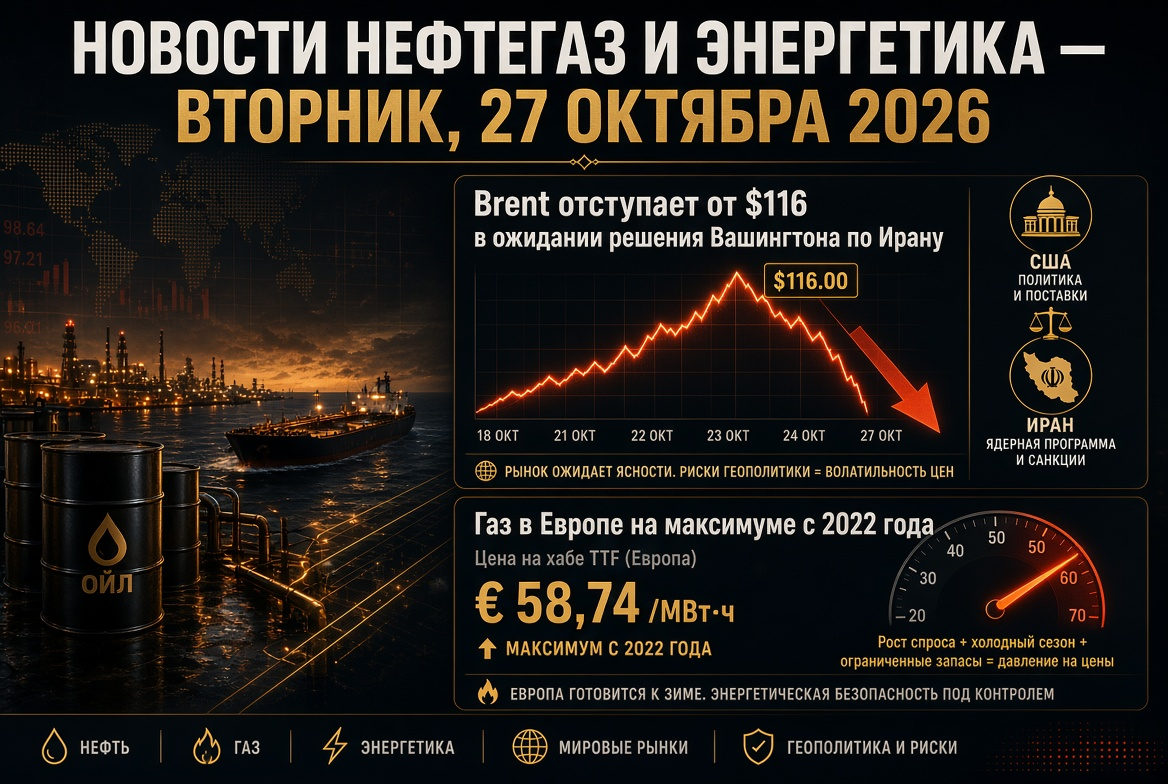
- Olie: Brent - ongeveer $105–106 per vat, WTI - ongeveer $93; de eerdere dag stegen de koersen tot boven de $107.
- Aardolieproducten: Rusland heeft een gedeeltelijk exportverbod op diesel opgeheven en brengt 500.000 ton op de wereldmarkt.
- Gas: TTF handelt rond de €83 per MWh - de hoogste prijs sinds begin 2023; de EU-opslagen zijn ongeveer voor 73% gevuld.
- OPEC+: de quotas voor november blijven ongewijzigd, de volgende bijeenkomst is op 1 november.
- Geopolitiek: aanvallen op tankers bij de Straat van Hormuz en luchtaanvallen door de Houthi's op Saoedi-Arabië blijven risico's voor de bevoorrading behouden.
Oliemarkten: risicopremie houdt Brent boven de $100
Op dinsdag corrigeerde de olie met ongeveer 1% na een stijging van bijna $2 op maandag, toen Brent op het hoogste niveau sinds midden september sloot. Het conflict tussen de VS en Iran duurt nu acht maanden en de markt beoordeelt vooral de fysieke beschikbaarheid van vaten, in plaats van de balans tussen vraag en aanbod.
Steunfactoren
- Een drone-aanval op een tanker bij de haven van Sohar in Oman en schade aan een ander schip in de Straat van Hormuz; sinds begin oktober zijn er minstens negen aanvallen geregistreerd.
- Aanvallen door de Houthi's op de luchthaven van Riyad, die de zorgen over de Saoedische infrastructuur hebben vergroot.
- Hoge vrachttarieven en verzekeringen vergroten de spread tussen Brent en WTI.
Beperkingen
- De verwachting van extra volumes Russische diesel.
- Herstel van de productie in de Golf van Mexico na de orkaan "Isaias".
- Zwakke vraag: OPEC heeft de groei van de olieconsumptie in 2026 verlaagd naar 0,4 miljoen vaten per dag, tegen 1,4 miljoen in het begin van het jaar.
OPEC+ en prijsprognoses voor olie
Zeven OPEC+-landen - Saoedi-Arabië, Rusland, Irak, Koeweit, Kazachstan, Algerije en Oman - hebben nu voor de tweede maand op rij de productie-uitbreiding op pauze gezet: de totale quota voor november bedragen 31,01 miljoen vaten per dag. De feitelijke productie van het bondgenootschap blijft onder de targetniveaus vanwege exportbeperkingen via de Straat van Hormuz.
Analisten' schattingen lopen uiteen:
- Goldman Sachs heeft de Brent-prijsprognose voor december verhoogd naar $90 van $85, waarbij de risicopremie iets meer dan $20 per vat wordt geschat.
- De Amerikaanse Energiestudio verwacht in het vierde kwartaal gemiddeld $105 en $84 in 2027.
- Het consensusonderzoek onder analisten geeft een gemiddelde prijs voor Brent van ongeveer $89 voor 2026.
Aardolieproducten en raffinaderijen: dieselcrisis krijgt adempauze
De markt voor middeldestillaten blijft het meest gespannen segment binnen de energie-industrie. De premie van gasolie ten opzichte van Brent nadert vorige week $98 per vat: het tekort ligt niet bij ruwe olie, maar in de raffinage. Amerikaanse raffinaderijen draaien met een capaciteit van ongeveer 96%, er zijn bijna geen vrije capaciteit.
- Rusland: vanaf 10 oktober is de export van 500.000 ton diesel toegestaan; in Washington wordt gesproken over de mogelijkheid van extra leveringen tot 3 miljoen ton. De VS hebben tijdelijk sancties op Russische brandstoffen opgeheven.
- China: na een pauze van een week heeft Peking de oktoberexport van benzine, diesel en luchtvaartkerosine goedgekeurd ter waarde van ongeveer 3,7 miljoen ton.
- IEA: het agentschap heeft deelnemende landen aangemoedigd om de vrijgave van reserves te versnellen, met prioriteit voor diesel.
Futures op gasolie op de ICE reageerden met een daling van 2,3%, tot $1449 per ton. Het effect kan beperkt zijn: de Russische raffinage heeft aanzienlijk geleden onder droneaanvallen, en het toegestane volume is vergelijkbaar met het dagelijks verbruik van de VS. Benzine in de VS kost gemiddeld $4,36 per gallon.
Gas en LNG: Europa gaat de winter in met recordlaag gasvoorraden
De Europese gasmarkt blijft de belangrijkste bron van zorg voor de energie- en industriële sector. Zonder Qatarees LNG blijven de TTF-futures rond de €83 per MWh - ongeveer 2,5 keer hoger dan een jaar geleden.
- De opslagen van de EU zijn voor 73% gevuld bij een seizoensnorm van ongeveer 90% - het slechtste resultaat sinds de aanvang van de observaties in 2011.
- Het doelniveau voor vulcapaciteit is verlaagd van 90% naar 80%.
- In het geval van een koude winter kan het blok mogelijk de vraag met 7%, of 14 miljard kubieke meter, moeten verminderen.
- Vanaf 1 januari 2027 geldt er een volledig importverbod op Russische LNG.
De voorspellingen voor de winter zijn polariserend: van €56 in het basisscenario van Citi, waarin de vraag al is verminderd door stilleggingen in de industrie, tot €85–100 en meer bij vorst en nieuwe verstoringen in de leveringen, volgens Morgan Stanley.
Elektriciteit en hernieuwbare energie: hernieuwbare generatie dempt de gasclash
Hoge gasprijzen versnellen structurele verschuivingen in de elektriciteitssector. In de eerste helft van 2026 heeft zonne-energie in de EU een recordhoogte bereikt, de productie van windenergie is gestegen, en de wholesale prijzen voor elektriciteit volgen in verschillende landen steeds minder de gasprijs. De keerzijde is het toenemende aantal uren met negatieve prijzen en pieken in de avonduren, wat de investeringsattractiviteit van energieopslagsystemen verhoogt.
In de VS is voor 2026 een recordinvoer van ongeveer 86 GW aan nieuwe capaciteiten gepland, waarvan ongeveer 93% afkomstig is van zonne-, windenergie en batterijen. Voor investeerders blijft de sector van hernieuwbare energie en netinfrastructuur een beschermend verhaal te midden van de volatiliteit van koolwaterstoffen.
Kolen: vraag ondersteund door dure gasprijzen
De kolenmarkten profiteren van het gas tekort. De stijging van de gasprijzen na het beginnen van het Midden-Oosten conflict heeft de concurrentiekracht van kolen in de opwekking verhoogd, en de prijzen van energie kolen in 2026 zijn hersteld van het dieptepunt aan het einde van 2025. De belangrijkste vraag komt van China, India en Zuidoost-Azië, in Europa dienen kolengestookte centrales als reserve voor het geval van een koude winter. Op lange termijn wordt verwacht dat de volumes van de zeehandels van energie kolen zullen afnemen, volgens brancheanalisten.
Geopolitiek en sancties: energie-wapenstilstand in twijfel
De president van de VS heeft aangekondigd dat er een energie-wapenstilstand is tussen Rusland en Oekraïne, maar al op maandag beschuldigde Kiev Moskou van het schenden van deze wapenstilstand. Voor de markt betekent dit dat er risico's blijven voor Russische raffinaderijen en exportinfrastructuren. Tegelijkertijd is de tijdelijke versoepeling van sancties voor Russische brandstoffen de eerste praktische stap van Washington in de richting van het uitbreiden van het aanbod van aardolieproducten.
Wat belangrijk is voor investeerders en deelnemers aan de energie-industrie
- Straat van Hormuz: elke nieuwe aanval op tankers voegt enkele dollars toe aan de olieprijs; de-escalatie kan snel een aanzienlijk deel van de premie wegnemen.
- Diesel en raffinagemarge: de feitelijke leveringen uit Rusland en China zullen aantonen of de markt voor aardolieproducten zijn piek heeft bereikt.
- Gas: weersvoorspellingen voor november en het tempo van onttrekking uit de EU-opslagen zullen de dynamiek van de TTF bepalen.
- Statistieken: de focus ligt op wekelijkse gegevens over olie- en aardolieproductvoorraden in de VS en recente maandelijkse marktrapporten over olie.
- OPEC+: de bijeenkomst van 1 november zal laten zien of het bondgenootschap bereid is terug te keren naar een stijging van de productie.
Het basisscenario voor de komende dagen is hoge volatiliteit: olie, gas en aardolieproducten blijven de slachtoffers van nieuws uit het Midden-Oosten, terwijl de elektriciteitssector en hernieuwbare energie een extra impuls krijgen van dure koolwaterstoffen.